El Swiss Re Institute analiza, cien años después del Gran Huracán de Miami de 1926, cómo el crecimiento de la población y la concentración de activos han multiplicado la exposición de Florida a los grandes huracanes.
Un escenario de pérdidas sin precedentes
Cien años después del Gran Huracán de Miami de 1926, el riesgo asociado a un gran huracán en Florida ha cambiado radicalmente. Un huracán de categoría 5 que impactara actualmente en las zonas de Miami o Tampa Bay podría generar 300.000 millones de dólares o más en pérdidas aseguradas, según un nuevo análisis del Swiss Re Institute.
La magnitud de este escenario superaría cualquier pérdida asegurada registrada hasta ahora por un único evento.
El análisis se publica coincidiendo con el centenario del impacto del huracán del 18 de septiembre de 1926 y pone de manifiesto cómo el crecimiento demográfico y la acumulación de activos en zonas expuestas a catástrofes naturales han elevado el potencial de pérdidas aseguradas.
Miami-Dade ha multiplicado su exposición
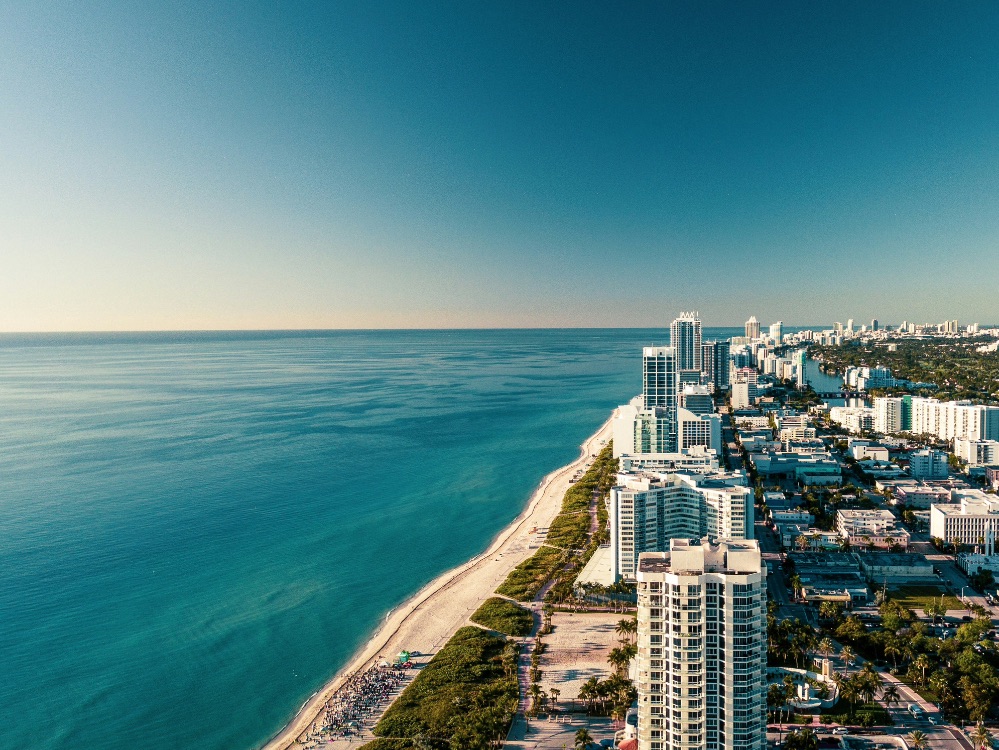
La transformación de Florida durante el último siglo permite dimensionar este incremento del riesgo. Cuando el Gran Huracán de Miami llegó en 1926, Miami-Dade apenas contaba con algo más de 100.000 habitantes. Actualmente, la población del condado ronda los 2,8 millones.
Además, más de dos millones de viviendas del área metropolitana de Miami presentan actualmente un riesgo moderado o superior de sufrir daños por viento de huracán. El coste conjunto de reconstrucción de estas viviendas supera los 600.000 millones de dólares.
La concentración de población y patrimonio hace que un mismo fenómeno meteorológico pueda tener hoy unas consecuencias económicas muy superiores a las que habría generado hace un siglo.
Unos pocos kilómetros pueden cambiar el coste del huracán
El estudio también pone de relieve la importancia de la trayectoria exacta de un huracán. El huracán Andrew, que golpeó Florida en 1992 como un ciclón de categoría 5, pasó aproximadamente 20 millas al sur de Miami, evitando en gran medida la concentración de propiedades aseguradas de la ciudad.
Si Andrew siguiera hoy exactamente aquella trayectoria, Swiss Re Institute estima que las pérdidas aseguradas se situarían cerca de los 100.000 millones de dólares.
El escenario cambia sustancialmente si un huracán de categoría 5 impacta directamente en Miami o Tampa Bay, donde las pérdidas aseguradas podrían superar los 300.000 millones de dólares.
La comparación muestra cómo una diferencia de aproximadamente 20 millas en el punto de entrada puede modificar de forma significativa el impacto económico de un mismo tipo de fenómeno.
La reaseguración y la prevención, claves para la resiliencia
El centenario del Gran Huracán de Miami sirve también a Swiss Re para poner el foco en la capacidad de adaptación frente a estos riesgos.
La capacidad de reaseguro tradicional y alternativa puede contribuir a absorber el impacto de grandes catástrofes cuando se combina con modelos de catástrofes, una gestión disciplinada de las acumulaciones y medidas eficaces de prevención.
Los códigos de construcción más exigentes y las estructuras resistentes al viento también pueden reducir las pérdidas. Swiss Re destaca, en este sentido, que las normas actualizadas ayudaron a las viviendas construidas bajo estándares más recientes a resistir mejor el huracán Ian en 2022.
La sustitución y refuerzo de cubiertas también contribuyó a reducir la vulnerabilidad de determinadas propiedades.
Swiss Re advierte del impacto del crecimiento
Balz Grollimund, Head Catastrophe Perils de Swiss Re, señala que una temporada de huracanes relativamente tranquila no elimina el riesgo. “Solo hace falta una gran tormenta que toque tierra en una zona altamente expuesta para convertir una temporada tranquila en una temporada costosa”, explica.
Para Grollimund, cien años después del Gran Huracán de Miami, la cuestión no es únicamente determinar la intensidad del próximo gran huracán, sino analizar qué encontrará cuando llegue a tierra.
El experto extiende esta reflexión al conjunto de los riesgos naturales: a medida que aumentan la población y el valor de los activos en zonas expuestas, también crece el potencial de pérdidas aseguradas.
El riesgo cambia a medida que crecen las ciudades
Monica Ningen, CEO US P&C Reinsurance de Swiss Re, considera que el crecimiento de Florida ha transformado su mapa de riesgos y hace cada vez más necesario que aseguradoras, comunidades y responsables públicos comprendan cómo está evolucionando la exposición.
Según Ningen, la mejora de los estándares de construcción ha incrementado la resiliencia, pero el crecimiento continuado de la población y del patrimonio en zonas expuestas mantiene elevado el potencial de pérdidas severas.
En este contexto, la prevención, los modelos de riesgo y el reaseguro aparecen como herramientas para gestionar la volatilidad asociada a estos acontecimientos extremos.
El análisis de Swiss Re muestra así que el impacto asegurador de un huracán no depende exclusivamente de su intensidad: la concentración de población, la acumulación de patrimonio, la localización exacta del impacto y las medidas de prevención determinan también la dimensión final de las pérdidas.