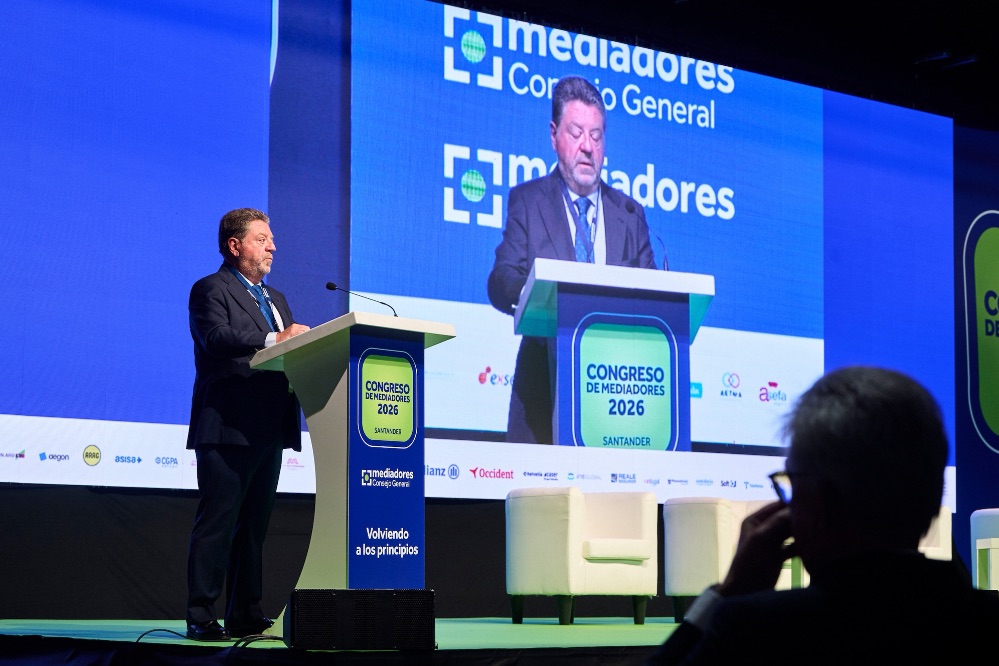
V.M.Z. – La mediación de seguros afronta una nueva etapa marcada por la transformación tecnológica, la creciente presión regulatoria y una competencia cada vez más centrada en el precio. Estos fueron algunos de los principales asuntos abordados durante la primera jornada del Congreso de Mediadores, que se celebra en Santander bajo el lema “Volviendo a los principios”.
El encuentro reunió a representantes del sector asegurador y de la distribución, supervisores y profesionales de la mediación para analizar los retos que afronta una actividad que, pese a la transformación del mercado, mantiene su principal activo en el asesoramiento y la confianza del cliente.
Javier Barberá: “No pedimos menos protección, pedimos una regulación más inteligente”
Durante la apertura del Congreso, Javier Barberá, presidente del Consejo General de los Colegios de Mediadores de Seguros, defendió la necesidad de que la evolución del sector vaya acompañada de una regulación más proporcionada.
Barberá señaló que la mediación atraviesa un buen momento, con inversiones en tecnología, formación y nuevos servicios, pero advirtió de la acumulación de obligaciones y procedimientos. “No pedimos menos protección para el usuario, pedimos una regulación más inteligente, más proporcionada y coherente con la realidad de una profesión formada, responsable y sometida a supervisión”, afirmó.
El presidente del Consejo General también puso el foco en la competencia y reclamó que todos los operadores que intervienen en la decisión de contratación estén sometidos a unas reglas equivalentes.
En su opinión, el sector debe defender el valor del seguro frente a una visión basada exclusivamente en el precio. “Un seguro no se valora solo por lo que cuesta”, sostuvo Barberá, quien destacó que la verdadera diferencia entre vender una póliza y asesorar sobre un seguro aparece cuando llega el momento de utilizarlo.
La inteligencia artificial también ocupó una parte destacada de su intervención. Para Barberá, la tecnología permitirá automatizar procesos y ganar eficiencia, pero no puede sustituir “la responsabilidad de una decisión profesional” ni la confianza que genera el mediador.
El supervisor sitúa al cliente en el centro
La subdirectora general de Seguros y Fondos de Pensiones, Eva María Lidón, presentó durante la jornada las prioridades de supervisión para el periodo 2026-2028.
Lidón destacó la fortaleza del sector asegurador español, con un ratio de solvencia del 238% en el segundo trimestre de 2026, aunque advirtió de que la solvencia no puede interpretarse como una garantía permanente. La estabilidad del sector, señaló, dependerá de su capacidad para adaptarse a un entorno caracterizado por el cambio climático, la inteligencia artificial, la concentración tecnológica, la dependencia de proveedores externos y las tensiones geopolíticas.
Las prioridades supervisoras se articulan en torno a cuatro grandes ejes: resiliencia, sostenibilidad, tecnología y datos, y protección del cliente.
En materia de distribución, Lidón destacó que aproximadamente el 80% de las primas continúan distribuyéndose a través de mediadores. El reto, explicó, no es determinar si existirán mediadores en el futuro, sino qué tipo de mediadores serán capaces de generar valor en un mercado en el que el consumidor tiene acceso inmediato a una enorme cantidad de información.
“El valor diferencial ya no es la información como tal, sino la interpretación de esa información, la capacidad de transformar esa información en decisiones”, señaló.
La supervisora defendió así el papel de la profesionalización y el asesoramiento, especialmente ante unos riesgos cada vez más complejos.
Resiliencia, sostenibilidad, tecnología y cliente
Lidón explicó que la supervisión está evolucionando desde un modelo centrado fundamentalmente en el cumplimiento formal hacia otro que presta mayor atención a los resultados obtenidos por el cliente.
En este contexto, la resiliencia no consiste únicamente en evitar las crisis, sino en mantener la capacidad de funcionamiento cuando estas se producen. La sostenibilidad, por su parte, debe incorporarse a la gestión ordinaria de los riesgos y no limitarse a declaraciones o informes.
En tecnología, la subdirectora general puso el foco en cuestiones como la dependencia de proveedores externos, la continuidad del negocio y la gestión de los riesgos derivados de la digitalización. En este ámbito, recordó la importancia de DORA, el reglamento europeo sobre resiliencia operativa digital.
Para la mediación, la supervisión prestará especial atención a cinco áreas: la formación efectiva, la calidad de la información reportada, los agentes exclusivos, los colaboradores externos y los procesos de consolidación de grupos de mediación.
La conclusión de Lidón fue clara: “No esperamos ni más formularios, ni más documentación, ni más burocracia. Lo que esperamos es poder comprobar que existe una propuesta de valor real, que las recomendaciones están justificadas, que los riesgos están adecuadamente gestionados y que el cliente está en el centro”.
BIPAR reclama una regulación proporcional
También intervino York Hillegaart, presidente de BIPAR, la Federación Europea de Intermediarios de Seguros, quien defendió la necesidad de mantener un diálogo permanente entre el sector y los reguladores europeos.
Hillegaart destacó que los intermediarios afrontan un entorno cada vez más complejo, marcado por los riesgos climáticos, los cambios demográficos, las amenazas cibernéticas y la inteligencia artificial.
En este escenario, defendió una regulación que proteja al consumidor, pero que sea también viable para las pequeñas y medianas empresas que constituyen buena parte del tejido de la mediación europea.
El presidente de BIPAR incidió asimismo en que la tecnología y la inteligencia artificial pueden automatizar tareas y procesar información, pero no sustituyen “la confianza”, “el criterio profesional”, la experiencia ni la empatía.
Para Hillegaart, el futuro pasa por combinar tecnología y asistencia humana, en lugar de plantearlas como alternativas.
“Seguros a 19,50”: la batalla por el precio llega al seguro de salud
La presión sobre el precio fue el eje de la primera mesa de debate del Congreso, titulada “¿Seguros a 19,50? El valor de la póliza”, moderada por el periodista Ernesto Sáenz de Buruaga y protagonizada por Olga Sánchez, CEO de AXA España, y Fernando Campos, CEO de DKV.
El debate se centró especialmente en los seguros de salud y en la proliferación de ofertas de bajo precio que pueden generar confusión entre los consumidores.
Olga Sánchez cuestionó la sostenibilidad de una estrategia basada exclusivamente en captar clientes mediante precios extremadamente reducidos. A su juicio, entrar en una guerra de precios en salud puede terminar perjudicando al cliente si el precio no permite garantizar la calidad del servicio.
Fernando Campos coincidió en que existen productos de acceso a determinados servicios sanitarios con primas reducidas, pero subrayó que no deben confundirse con pólizas completas de asistencia sanitaria o reembolso.
El CEO de DKV defendió la necesidad de explicar al consumidor qué está comprando y qué coberturas incluye realmente la póliza. El problema, señaló, aparece cuando el marketing basado en el precio lleva al cliente a pensar que todos los seguros de salud ofrecen lo mismo.
El mediador, clave para explicar qué se está contratando
La mesa puso de relieve una de las principales oportunidades para la mediación de seguros: ayudar al cliente a interpretar las diferencias entre productos y a ajustar la cobertura a sus necesidades reales.
En un contexto de aumento del gasto sanitario, envejecimiento de la población y mayor demanda de servicios médicos, los participantes coincidieron en que el seguro de salud requiere cada vez mayor especialización.
Sánchez destacó que el papel del mediador no termina en la contratación. La relación debe extenderse a la prevención, la protección y el acompañamiento posterior cuando el cliente utiliza el seguro.
Campos, por su parte, defendió la necesidad de que los clientes conozcan las prestaciones contratadas y tengan expectativas realistas sobre el funcionamiento de la sanidad privada.
Ambos ejecutivos coincidieron además en que la evolución demográfica y el incremento de las enfermedades crónicas abrirán nuevas oportunidades para el seguro, pero también exigirán nuevos productos y una mayor especialización de los profesionales.
IA y datos: una oportunidad para la mediación
La inteligencia artificial fue otro de los grandes temas de la mesa. Para los representantes de AXA y DKV, la tecnología puede ayudar a las aseguradoras y a los mediadores a conocer mejor al cliente, automatizar tareas y anticipar necesidades.
Pero el avance tecnológico también plantea nuevos retos relacionados con la gobernanza del dato, la privacidad y el uso responsable de la inteligencia artificial.
La conclusión compartida durante el debate fue que la tecnología no debería sustituir al mediador, sino permitirle dedicar más tiempo a aquello que aporta verdadero valor: la especialización, el asesoramiento y el acompañamiento.