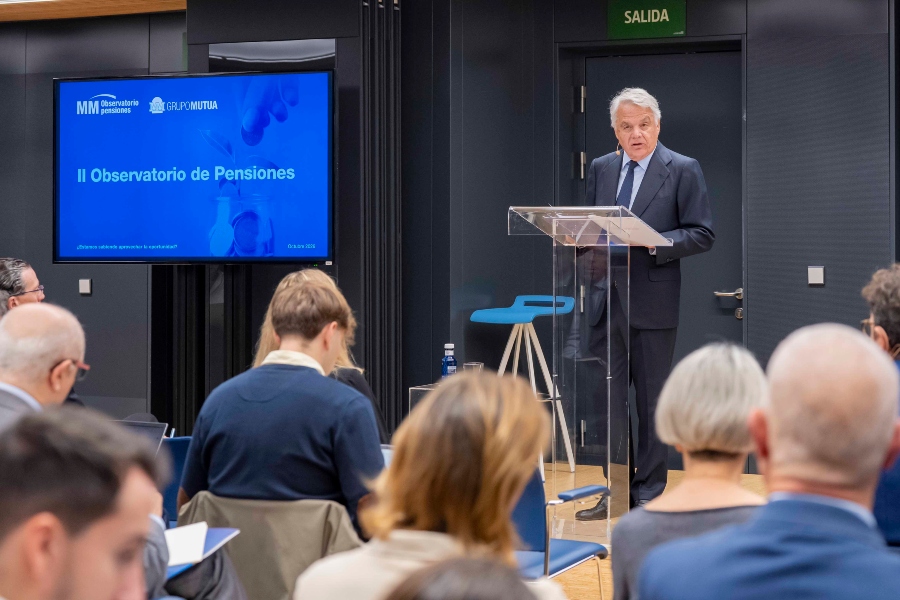
Ignacio Garralda, presidente del grupo Mutua Madrileña, señala la adscripción automática o autoenrolment a planes de empleo como clave para reforzar la previsión social en España.
“Durante 2026 ha continuado acentuándose el desequilibrio entre la suficiencia actual del sistema público de pensiones y su sostenibilidad futura. Este año, las transferencias del Estado necesarias para atender el gasto en pensiones podrían alcanzar los 60.000 millones de euros, una magnitud equivalente a alrededor del 3,5% de nuestro PIB.
Esta desviación explicaría por sí sola más de la totalidad del déficit público proyectado para 2026, situado en el 2,5%. En cuanto a los pilares complementarios al sistema público, este año no ha traído tampoco mejoras significativas. La ausencia de avances materiales en el desarrollo del segundo pilar, integrado por los planes de pensiones de empleo, constituye, posiblemente, el resultado más decepcionante de 2026”.
Con estas palabras arrancaba hoy su intervención Ignacio Garralda, presidente del Grupo Mutua Madrileña, durante la presentación del segundo encuentro del Observatorio de Pensiones de la entidad.
Alternativas en el pilar II desde una perspectiva internacional
La aseguradora presentó su informe, en el que cita precisamente el autoenrolment como una de las herramientas con mayor potencial. Manuel de Orte, director del Servicio de Estudios de Mutua Madrileña, se encargó de presentar el análisis, que subraya que la limitada cobertura del segundo pilar y la insuficiencia del ahorro previsional refuerzan la necesidad de promover nuevas fórmulas que amplíen la participación y fomenten el ahorro a largo plazo.
Según el informe, España tiene un amplio margen para crecer en previsión complementaria, pero las tres herramientas que la Comisión Europea recomendó para impulsarla hace un año siguen pendientes:
- Autoenrolment.
- Pension tracking system (sistema para consultar los derechos a futuras pensiones).
- Pension dashboard (panel que aglutina en un único lugar la información sobre futuras pensiones).
Manuel de Orte, director del Servicio de Estudios de Mutua Madrileña
La implantación de este sistema en nuestro país debe formar parte de un modelo integral que combine aportaciones de trabajadores y empresas, mecanismos efectivos de salida voluntaria, incentivos adaptados a rentas bajas y una implantación gradual que tenga en cuenta la elevada presencia de pymes, autónomos y trabajadores con carreras laborales discontinuas”.
“La experiencia internacional demuestra su potencial, pero no existe un modelo único. Cualquier sistema de este estilo deberá adaptarse a las características económicas, laborales e institucionales españolas y contar con el necesario encaje constitucional y consenso social”, apuntó.
Reino Unido e Irlanda, como referencias destacadas
Muestran que medidas como la adscripción automática a planes de empleo pueden contribuir de forma efectiva a impulsar la previsión social complementaria. “En ambos países existe la posibilidad de salir de forma voluntaria del plan, pero la realidad muestra que, una vez incorporados por defecto, el porcentaje de empleados que opta por abandonar el sistema es reducido. En Suecia y Alemania, por su parte, funcionan los modelos de planes de empleo pactados en convenio colectivo”, explicó De Orte.
Escaso desarrollo del segundo pilar
Según el análisis de Mutua Madrileña, el pilar II ha tenido un escaso desarrollo hasta ahora en España por diversos factores, como el elevado peso del sistema público, la desigual negociación colectiva por sectores, el tejido empresarial fragmentado, el elevado peso de los autónomos (colectivo con mayor dificultad para acceder a instrumentos de ahorro colectivo), la histórica precariedad laboral y la limitada cultura financiera de la población.
Ignacio Garralda ejemplificó con cifras la reducida cobertura del sistema español en comparación con el entorno europeo
“Únicamente alrededor del 15% de la población ocupada, unos 3,3 millones de personas, dispone de un plan de empleo, muy lejos del objetivo de alcanzar los 11 millones de partícipes en 2030. Todo ello a pesar del crecimiento del número de partícipes impulsado por los planes simplificados, con un protagonismo destacado del sector de la construcción que, sin embargo, supone una aportación media muy reducida de 117 euros en 2025, según la AIReF”.
España presenta uno de los mayores potenciales de crecimiento de la previsión complementaria de la Unión Europea. “Un informe de la Comisión Europea sitúa a España entre los países con un desarrollo más limitado de las pensiones complementarias y, al mismo tiempo, sometido a mayores presiones en materia fiscal y de suficiencia. Sin ir más lejos, el documento destaca a España como el país de la Unión Europea que sufrirá el mayor incremento, en términos de PIB, en su gasto en pensiones hasta 2040. Se elevará en 2,5 puntos porcentuales hasta el 16,2%”, señaló Garralda.
Como conclusión a su intervención, Ignacio Garralda puso en valor la I Encuesta sobre el Ahorro para la Jubilación llevada a cabo por el Observatorio de Pensiones de Mutua Madrileña, ejemplo de trabajo que aporta evidencia cuantitativa sobre diversas cuestiones ya identificadas y que deben tenerse en cuenta al diseñar reformas orientadas a aprovechar el gran potencial de mejora del segundo pilar en nuestro país señalado por la Comisión.
I Encuesta de Ahorro para la Jubilación Grupo Mutua
Los resultados de la I Encuesta de Ahorro para la Jubilación del Grupo Mutua Madrileña muestran que, aunque la percepción de que será necesario complementar la pensión pública va en aumento, la realidad no se traduce en decisiones efectivas de ahorro.
Pese a que el asunto inquieta de forma mayoritaria, las conclusiones de la encuesta revelan una importante brecha entre preocupación y acción. Un 50% de los consultados no ahorra para la jubilación. Además, el 56% de los no ahorradores señala la falta de capacidad de ahorro como la principal barrera y el 65% de quienes no ahorran actualmente para la jubilación tampoco planea hacerlo en el futuro. Ese mismo porcentaje, un 65% de encuestados, considera que su pensión pública no será suficiente para cubrir sus necesidades en la jubilación. Entre los que ya están jubilados, dos de cada tres (66%) afirmaron que han tenido que ajustar sus gastos tras su retiro laboral.
Entre quienes sí ahorran para la jubilación, el esfuerzo anual suele ser moderado: el 74% de los ahorradores aporta menos de 5.000 euros al año. El plan de pensiones individual sigue siendo la herramienta más utilizada, presente en seis de cada diez ahorradores. A la hora de elegir un producto, la seguridad se sitúa como el atributo más valorado, por delante de la rentabilidad y de las ventajas fiscales. Estas últimas no aparecen como un factor decisivo en las decisiones actuales, aunque casi la mitad de los encuestados afirma que incrementaría su ahorro si mejoraran los incentivos fiscales.
La penetración de los planes de empleo es reducida
Menos de un cuarto de los encuestados cuenta con este producto. Entre los que sí lo tienen, únicamente un 35% realiza aportaciones adicionales a las efectuadas por la empresa. El 60% de los encuestados valoraría positivamente que su empresa ofreciera productos de ahorro para la jubilación.
Sistemas de pensiones complementarios
El encuentro de Mutua Madrileña ha reunido también a expertos de Unespa, Inverco, CEOE y sindicatos, que participaron en una mesa redonda, moderada por Ricardo González Arranz, director general de Mutuactivos Pensiones, en la que abordaron los avances que se han producido durante 2026 en los sistemas de pensiones complementarios en España y la situación actual de nuestro modelo.
El presidente de Inverco, Ángel Martínez Aldama
Recordó que los fondos de pensiones españoles invierten el 32% de su cartera en España. “Contribuyendo a nuestra jubilación, contribuimos al desarrollo económico de España”, comentó. Además, lamentó que entre 2020 y 2026 el sistema de pensiones individuales haya perdido 12.500 millones de euros sin que ese dinero se haya ido a planes de empleo.
Carlos Esquivias, director de Seguros Personales y Fiscal de Unespa
Señaló que el autoenrolment “es el camino que tenemos que seguir”, porque ha demostrado su eficacia en el marco internacional y “es una medida muy eficaz para incorporar a la previsión social complementaria a colectivos que no lo estaban, como los jóvenes, las mujeres y los trabajadores con rentas bajas”.
Olimpia del Águila, responsable de Seguridad Social de CEOE
Defendió que el avance del autoenrolment en España requiere de un “clima en el que la negociación colectiva tenga facilidad de pactar”. “No puede haber una verdadera reforma del sistema si no es a través del consenso político y social. Necesitamos un debate a través de los datos, no a través de los sentimientos electoralistas”, sentenció la responsable de CEOE.
Carlos Bravo, secretario de Políticas Públicas y Seguridad Social de CC.OO.
El problema de la falta de ahorro previsional en España reside en la distribución de rentas y en una “distribución de ahorro insana” centrada en el inmobiliario. “Estoy a favor del autoenrolment y de la necesidad de consensos, pero la clave de este asunto tiene que ver con la distribución de rentas”, aseguró el responsable sindical, que recordó que desde 2010 los beneficios empresariales se han incrementado un 83% y los salarios, un 35%.
María Francisca Gómez-Jover, subdirectora general de Organización, Estudios y Previsión Social Complementaria de la DGSFP.