AXA Partners presenta un informe sobre el impacto de la vivienda en la estabilidad financiera de los hogares españoles y la vulnerabilidad económica. El sector asegurador analiza su papel en la resiliencia financiera de las familias ante situaciones de desempleo o pérdida de ingresos.
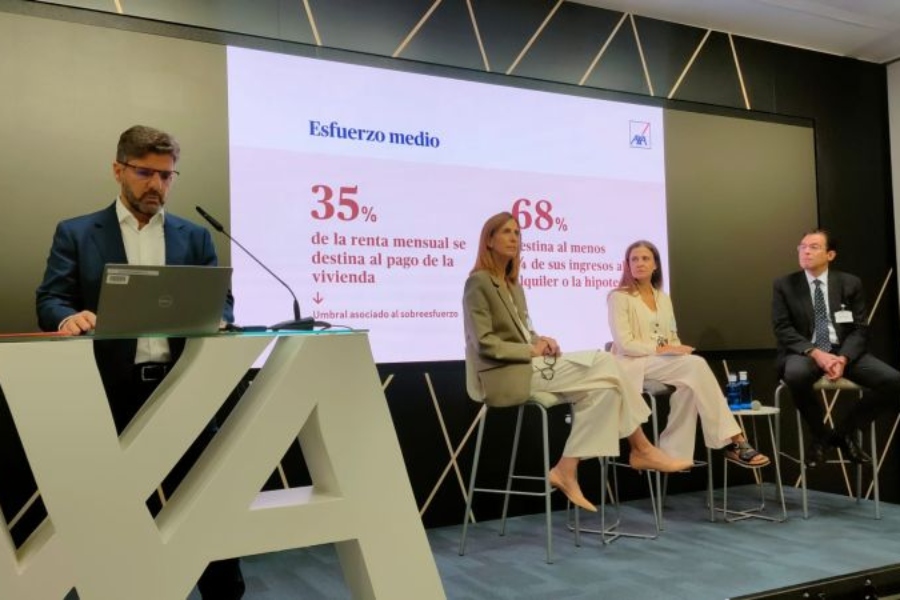
AXA Partners ha reunido a expertos del ámbito económico y social para presentar y debatir las conclusiones del informe “Cuando la vivienda se convierte en un factor de riesgo financiero”, elaborado por su área de Credit & Lifestyle Protection.
En la mesa redonda del encuentro, moderada por Mónica Paz, miembro de la Junta Directiva de AMAEF, han participado:
- Aida Caldera, jefa de División en el Departamento de Economía de la OCDE.
- Miguel Cardoso, economista jefe para España y Portugal de BBVA Research.
- Gema Gallardo, directora general de Provivienda.
La presentación ha abordado las consecuencias del problema de la vivienda desde perspectivas complementarias. Ernesto López, director de Credit & Lifestyle Protection de AXA Partners España, lo ha resumido así: “El debate sobre la vivienda ya no puede limitarse al acceso o al precio. La vivienda condiciona hoy la capacidad de ahorro, las decisiones laborales, la emancipación y los proyectos familiares. Es decir, influye en la estabilidad financiera de millones de personas”.
Una mirada económica y social al problema de la vivienda
Los expertos comparten el diagnóstico sobre la existencia de desequilibrios estructurales en el mercado de la vivienda y la necesidad de abordarlos con una perspectiva de largo plazo, aunque desde diferentes aproximaciones sobre las medidas necesarias.
Aida Caldera
Considera que “España necesita una respuesta integral para ampliar la oferta de vivienda”. Apunta la necesidad de abordar los cuellos de botella que la limitan, aumentar el parque de vivienda social y asequible y contar con un marco regulatorio estable y predecible para el mercado del alquiler.
Miguel Cardoso
Defiende una estrategia basada en diferentes palancas: “Una estrategia eficaz combinará tres elementos: más oferta de vivienda, acceso al crédito responsable y mecanismos de protección bien diseñados. Solo así podrá garantizarse que el acceso a la vivienda no se convierta en un factor estructural de desigualdad y fragilidad financiera”.
Desde una perspectiva social, Gema Gallardo
Advierte que “la pérdida de la vivienda o la inseguridad residencial es el factor que más exclusión social genera, mucho más que la falta de empleo en determinados momentos, porque la vivienda es el nodo central donde se construye todo lo demás”. Añade que un elevado esfuerzo en vivienda aumenta la vulnerabilidad de los hogares ante cualquier imprevisto económico.
Protección financiera ante los imprevistos
El encuentro también ha abordado la capacidad de los hogares para afrontar el pago de la vivienda ante situaciones inesperadas. El informe muestra que el conocimiento sobre las herramientas de protección financiera es limitado: solo uno de cada cuatro españoles conoce soluciones que pueden ayudar a pagar la hipoteca o el alquiler en caso de desempleo, enfermedad o pérdida de ingresos.
Ernesto López concluye: “Las soluciones de fondo pasan por aumentar la oferta, mejorar el acceso a la vivienda, impulsar políticas públicas eficaces y avanzar hacia un mercado más equilibrado. El sector asegurador no pretende sustituir ese debate. Pero mientras esas soluciones avanzan, las familias siguen enfrentándose a imprevistos que pueden poner en riesgo su estabilidad económica. Ahí podemos desempeñar un papel relevante con herramientas que contribuyan a reforzar su resiliencia financiera”.
Mónica Paz destaca el papel del sector asegurador
“El seguro es esencial para mitigar los riesgos de los hogares ante situaciones que pueden reducir significativamente sus ingresos. Desde AMAEF trabajamos para simplificar los productos y los procesos de contratación, formar a nuestras redes comerciales y fomentar la educación financiera para que el seguro sea percibido como algo útil para la sociedad”.
El informe “Cuando la vivienda se convierte en un factor de riesgo financiero” combina una encuesta representativa a 1.000 personas mayores de 18 años con las aportaciones de cinco expertos del ámbito económico y social.