MDS España aconseja a las empresas preparar con varios meses de antelación la renovación de sus seguros de salud y analizar la utilización, las necesidades de la plantilla y la experiencia de los empleados para equilibrar sostenibilidad financiera y valor del beneficio.
El incremento de los costes sanitarios, el envejecimiento de las plantillas, las nuevas demandas asistenciales y la incorporación de servicios relacionados con la salud mental y la tecnología están elevando la complejidad de las renovaciones de los seguros de salud corporativos.
Ante este escenario, MDS España recomienda a las empresas no esperar a recibir la propuesta de renovación de la aseguradora para comenzar a tomar decisiones, sino gestionar el programa durante todo el año y utilizar los datos disponibles para definir una estrategia de salud adaptada a cada colectivo.
La renovación debe empezar antes de recibir la propuesta
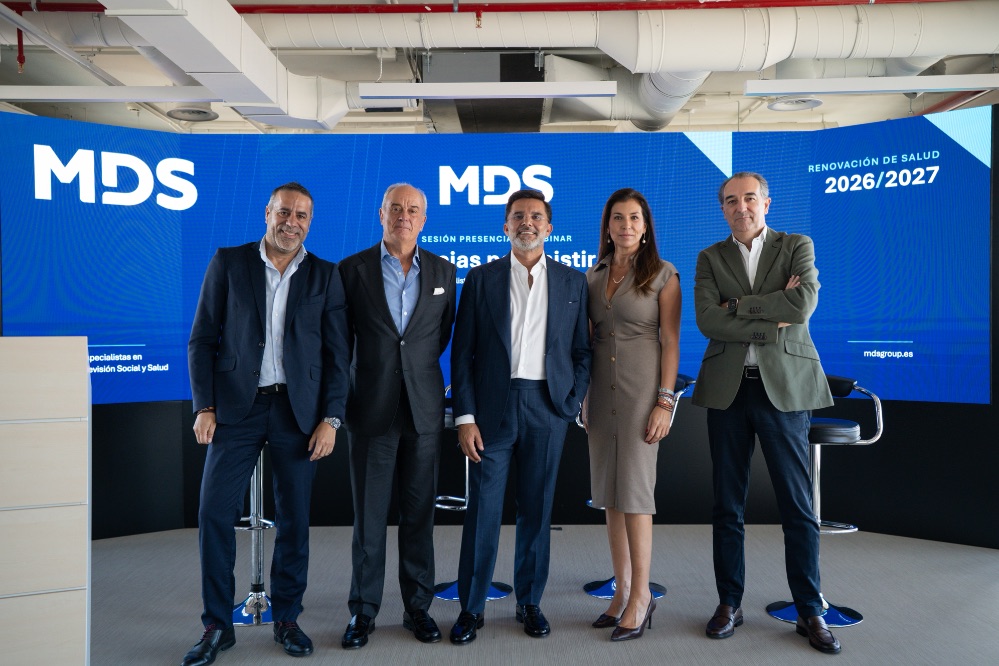
Durante una jornada organizada por MDS sobre el futuro del seguro de salud corporativo, José Antonio Heredia, director de Previsión Social y Salud de MDS España, defendió que la renovación no debe abordarse como una decisión exclusivamente económica.
“Las mejores renovaciones no empiezan cuando llega la propuesta de renovación de las aseguradoras. Una póliza se renueva cada año, pero una estrategia de salud se construye a largo plazo”, señaló Heredia.
En su opinión, las empresas deberían analizar durante todo el ejercicio variables como la utilización de los servicios, la siniestralidad, las necesidades de la plantilla y la experiencia de los empleados.
El objetivo es disponer de información suficiente para entender la evolución del programa antes de valorar las diferentes alternativas planteadas para la renovación.
Analizar la prima más allá del precio
Heredia planteó también la necesidad de valorar si el seguro de salud constituye únicamente un coste para la organización o si forma parte de una estrategia vinculada al bienestar, el compromiso y la atracción y retención de talento.
Por ello, el análisis debería incorporar, además del importe de la prima, factores como las coberturas contratadas, la utilización efectiva de los servicios, la satisfacción de los empleados y la capacidad del programa para responder a las necesidades de la plantilla.
“El Seguro de Salud no es una partida presupuestaria. Estamos hablando de una herramienta estratégica que impacta directamente en la productividad, el compromiso de los empleados, la competitividad de la empresa y su capacidad para atraer y fidelizar talento”, afirmó el director de Previsión Social y Salud de MDS España.
Entender las causas del incremento de costes
MDS advierte de que una subida de la prima no debería analizarse de forma aislada ni traducirse automáticamente en una reducción de coberturas.
Entre los factores que pueden explicar el aumento de los costes se encuentran la mayor demanda asistencial, la inflación médica, la incorporación de nuevas tecnologías y tratamientos, el envejecimiento de las carteras y el creciente peso de la salud mental.
Por este motivo, el bróker considera necesario identificar qué está provocando la evolución del coste y determinar qué servicios generan valor para cada colectivo asegurado.
La gestión basada en datos también permite una mayor personalización. Las necesidades de una plantilla joven pueden diferir de las de un colectivo con una edad media superior, mientras que dentro de una misma organización pueden existir distintos perfiles y necesidades asistenciales.
Salud mental, prevención y telemedicina
Otro de los aspectos destacados durante la jornada fue la necesidad de comunicar mejor a los empleados el valor del seguro colectivo.
Estos programas pueden ofrecer, además de condiciones de acceso y precios diferentes a los de una contratación individual, servicios como telemedicina, videoconsulta, prevención, programas de salud mental y seguimiento digital.
Para MDS, trasladar adecuadamente estas prestaciones a los empleados resulta fundamental para que conozcan el alcance del beneficio y puedan utilizar los servicios disponibles.
El nuevo papel del bróker
La evolución del seguro de salud corporativo también implica un cambio en el papel del corredor o bróker. Según Heredia, su función no debería limitarse a intervenir cuando llega el momento de la renovación o a gestionar tareas administrativas.
El asesoramiento debe incorporar el seguimiento periódico del programa, el análisis de los datos, la identificación de oportunidades de mejora y el acompañamiento a la empresa en la definición de su estrategia de salud.
“El objetivo de una renovación no debería ser únicamente reducir la prima, sino mantener el valor del seguro y conseguir una sostenibilidad financiera a largo plazo”, resumió Heredia.
En la misma línea, Álvaro Mengotti, CEO de MDS España, destacó que el seguro de salud tiene un peso creciente dentro de las estrategias de bienestar de las empresas. “Nuestro objetivo es acompañar a las empresas con un asesoramiento especializado que les permita tomar decisiones informadas, anticiparse a los retos del mercado y diseñar programas de salud adaptados a las necesidades de sus empleados”, afirmó.
Prevención como parte de la estrategia de bienestar
La anticipación fue también uno de los mensajes compartidos en la mesa redonda de la jornada, moderada por José Antonio Heredia, en la que participaron Ana Sagi-Vela, directora nacional de Salud Grandes Brokers de Adeslas; Jesús Maroto, Head of People de NVP; y José Antonio Herráiz, director de Recursos Humanos de Ezentis.
Jesús Maroto señaló que uno de los errores habituales consiste en comenzar a preparar la renovación cuando el bróker presenta la propuesta. Frente a ello, defendió analizar previamente los datos de utilización y conocer la opinión de los empleados.
Por su parte, José Antonio Herráiz incidió en la necesidad de estudiar las razones que explican la evolución de la prima y apoyarse en el histórico de utilización y en información periódica sobre el uso de los servicios.
Ana Sagi-Vela destacó la importancia de orientar la estrategia hacia la prevención, en lugar de limitar la actuación a los momentos en los que ya se han producido problemas de salud.
Tecnología e inteligencia artificial en los programas de salud
Los participantes coincidieron en que el seguro de salud corporativo está evolucionando desde un beneficio social hacia una estrategia de bienestar adaptada a las características de cada plantilla.
Esta transformación incorpora una mayor personalización, más peso de la prevención y la salud mental y un uso creciente de tecnologías como la inteligencia artificial y la telemedicina.
En este contexto, MDS considera que el análisis de la utilización puede ayudar a identificar dónde se concentran los costes y qué servicios pueden prestarse de manera más eficiente, sin que la respuesta tenga que pasar necesariamente por una reducción de coberturas.
La principal recomendación para las empresas es, por tanto, anticipar la renovación del seguro de salud, revisar los datos de utilización, escuchar a los empleados, analizar las coberturas y servicios y contar con asesoramiento especializado para construir una estrategia sostenible a largo plazo.