V.M.Z. – El proceso de concentración que atraviesa el sector asegurador y la mediación está transformando el mercado y también la relación con el cliente. La integración de corredurías permite ganar dimensión, recursos tecnológicos y capacidad de especialización, pero plantea un desafío: mantener la cercanía y el asesoramiento personalizado en un entorno cada vez más concentrado. «El cliente tiene menos donde elegir», fue una de las reflexiones que se puso sobre la mesa durante la presentación del Observatorio del Seguro de Espabrok.
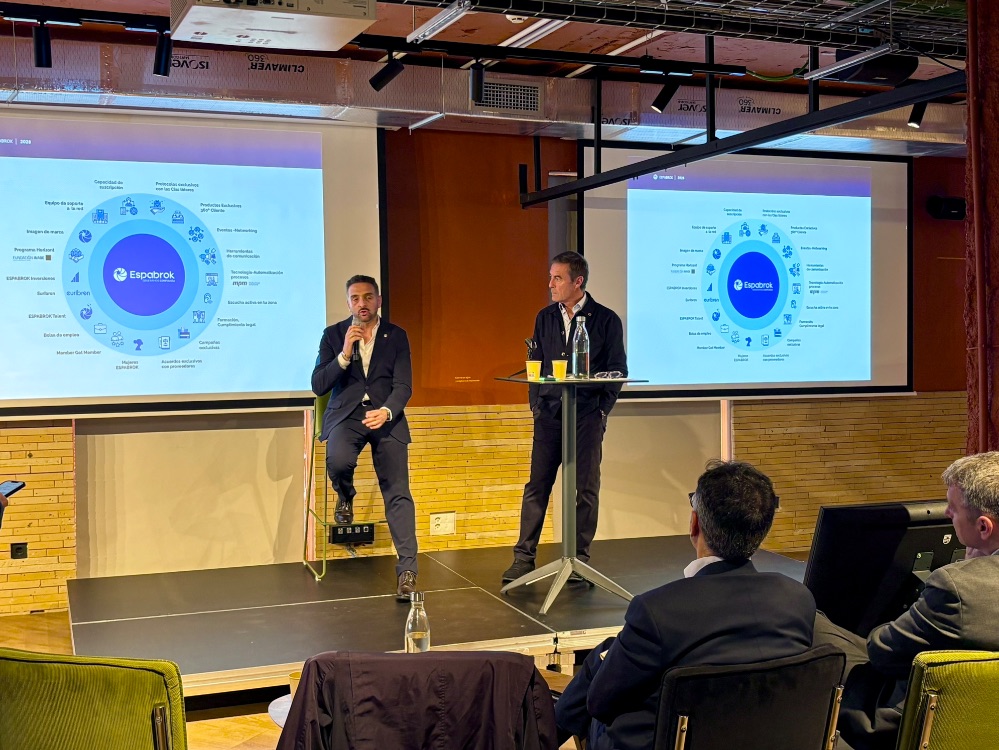
La iniciativa fue presentada por Domingo Elena, presidente de Espabrok, y posteriormente por Luis López Visús, director general de Espabrok, quienes expusieron las principales tendencias del mercado asegurador, la evolución de la distribución y los datos de la propia organización.
La concentración de entidades y negocios está modificando el mapa asegurador. En este escenario, el corredor adquiere un papel relevante como figura capaz de analizar las distintas alternativas disponibles, identificar las necesidades del cliente y acompañarle tanto en la contratación como en la gestión de sus riesgos y siniestros.
Menos actores y mayor dimensión: ¿qué cambia para el asegurado?
La consolidación del mercado asegurador y de las corredurías responde a la necesidad de ganar escala en un entorno marcado por la digitalización, las exigencias regulatorias, la competencia y la creciente complejidad de los riesgos.
Para las corredurías, alcanzar una mayor dimensión puede traducirse en más capacidad de inversión tecnológica, mejores herramientas de gestión, mayor especialización y acceso a servicios que resultan difíciles de desarrollar de forma individual. Sin embargo, el proceso también puede reducir el número de operadores independientes y modificar la relación tradicional entre mediador y asegurado.
La reflexión sobre las consecuencias para el cliente resulta especialmente relevante. Cuando disminuye el número de opciones disponibles, el asesoramiento profesional adquiere mayor importancia para comparar coberturas, condiciones y precios, así como para identificar qué producto responde realmente a las necesidades del asegurado.
La concentración, por tanto, no solo debe analizarse desde la perspectiva empresarial o de volumen de negocio. Su impacto también se mide en la capacidad de ofrecer un servicio de calidad, mantener la independencia en la recomendación y preservar la relación de confianza con el cliente.
La tecnología debe reforzar, no sustituir, la cercanía
La inteligencia artificial y la digitalización también están transformando la actividad de aseguradoras y mediadores. Las nuevas herramientas permiten automatizar procesos, agilizar la gestión y mejorar el análisis de información, pero durante la presentación se alertó del riesgo de que la tecnología «pueda alejar a las compañías de la calle».
La advertencia conecta con uno de los principales retos de la distribución aseguradora: aprovechar la tecnología sin perder el contacto directo con el cliente. La automatización puede mejorar la eficiencia, pero el conocimiento de las circunstancias personales o empresariales del asegurado, la interpretación de las coberturas y el acompañamiento en un siniestro siguen requiriendo una labor profesional.
En este contexto, la dimensión de las corredurías puede convertirse en una ventaja si permite invertir en tecnología y liberar tiempo para reforzar el asesoramiento. El objetivo no sería sustituir la relación personal, sino hacerla más eficiente y aportar mayor valor.
La mediación gana cuota en el mercado asegurador
Los datos del Observatorio muestran que agentes y corredores mantienen una posición relevante en la distribución aseguradora española. Ambos canales alcanzaron conjuntamente una cuota del 45,94% en 2025, frente al 41,99% registrado en 2016.
Los agentes concentraron el 27,22% del mercado, mientras que los corredores representaron el 18,72%. En nueva producción, la participación conjunta de ambos canales también aumentó, pasando del 29,29% en 2016 al 31,64% en 2025.
La evolución refleja la capacidad de la mediación para mantener y ampliar su peso en un mercado en el que también han ganado protagonismo los canales digitales y la bancaseguros.
En el negocio de No Vida, los corredores alcanzaron alrededor del 28% de cuota, frente al 25% de 2011, según los datos presentados. Su papel resulta especialmente relevante en aquellos riesgos que requieren análisis, comparación de alternativas y asesoramiento especializado.
La concentración de las compañías aseguradoras también contribuye a explicar este escenario. El mercado ha pasado de más de 400 entidades a alrededor de 170. Las diez principales compañías concentran aproximadamente el 65% del negocio y las cinco primeras cerca del 45%.
Esta evolución refuerza el papel de los mediadores como interlocutores del cliente frente a un mercado cada vez más concentrado.
Espabrok alcanza las 143 corredurías y supera los 538 millones de euros en primas
El proceso de crecimiento y consolidación también se refleja en la evolución de Espabrok, que cuenta con 143 corredurías integradas en su red, con presencia en todas las comunidades autónomas y prácticamente todas las provincias.
La organización ha incorporado 14 nuevas corredurías hasta noviembre de 2026, frente a las 11 adhesiones registradas durante todo 2025. Su volumen de negocio alcanzó los 538,3 millones de euros, con una nueva producción de 133 millones.
La red cuenta con 915 empleados, con una media aproximada de seis profesionales por correduría. La estrategia busca combinar crecimiento, especialización y servicios de apoyo que permitan a las corredurías afrontar los retos de un mercado cada vez más exigente.
Entre estos servicios figuran el soporte tecnológico, la formación, el asesoramiento, el apoyo comercial y la asistencia en materia regulatoria. La organización también trabaja en iniciativas para ayudar a sus integrantes a afrontar cuestiones como el relevo generacional, la captación y fidelización de clientes.
Un mercado con oportunidades de crecimiento
El Observatorio también pone de manifiesto el recorrido que todavía tiene el mercado asegurador español. La penetración y el gasto asegurador por habitante se mantienen por debajo de los niveles de algunos países europeos, lo que abre oportunidades de crecimiento en diferentes líneas de negocio.
La diversificación de las corredurías, el desarrollo de productos de Vida, ahorro y previsión, así como el crecimiento de seguros de Salud y otras líneas de protección, aparecen entre las oportunidades para ampliar la relación con los clientes.
Espabrok Inversiones, por ejemplo, cuenta con alrededor de 20,7 millones de euros en provisiones matemáticas y unas 800 pólizas, dentro de su apuesta por el negocio de Vida, ahorro y previsión.
La transformación del sector plantea un doble desafío para la mediación: ganar dimensión para competir en un mercado más concentrado y, al mismo tiempo, preservar aquello que aporta valor al asegurado. El crecimiento, la digitalización y la especialización serán claves, pero la cercanía, la confianza y el asesoramiento seguirán siendo los elementos que marquen la diferencia.