V.M.Z. – La mediación seguirá siendo estratégica para las aseguradoras, pero deberá ganar especialización y capacidad tecnológica para adaptarse a los nuevos hábitos de los clientes. Los seguros integrados, los canales conversacionales y los agentes de IA abren nuevas oportunidades de crecimiento.
La distribución aseguradora se encuentra ante una nueva etapa de transformación. La consolidación de los canales tradicionales, la irrupción de nuevos operadores digitales, el desarrollo de los seguros embebidos y la inteligencia artificial (IA) están redefiniendo la forma en la que las compañías llegan al cliente. Sin embargo, la evolución del mercado no apunta a la desaparición de los modelos tradicionales, sino a una convivencia entre canales en la que la especialización, la tecnología y el asesoramiento marcarán la diferencia.
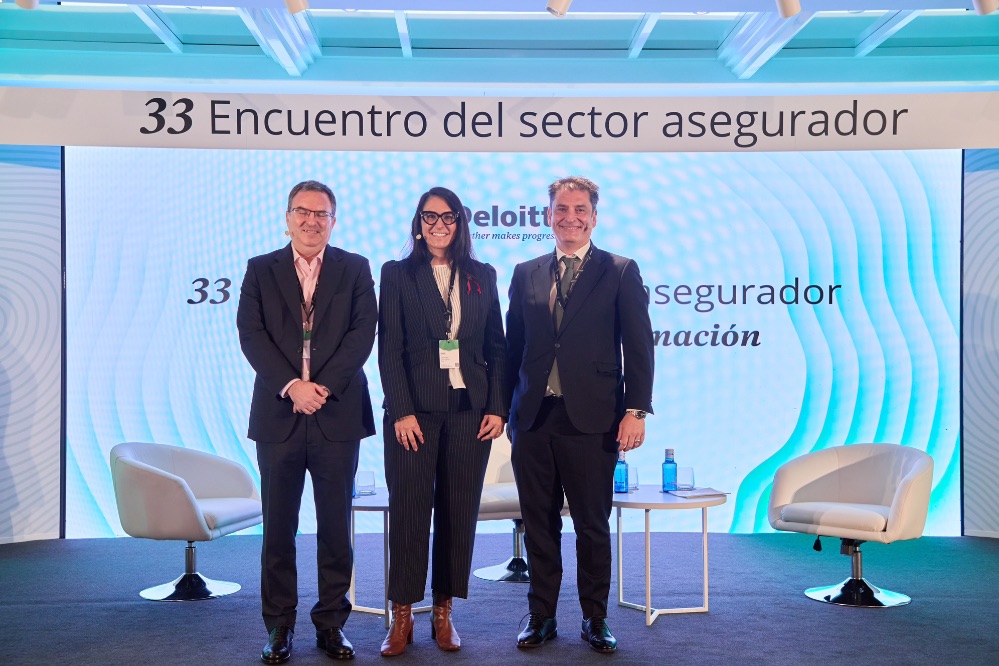
Esta fue una de las principales conclusiones del XXXIII Encuentro del Sector Asegurador organizado por Deloitte, en el que representantes de algunas de las principales compañías del mercado analizaron los desafíos y oportunidades de la distribución de seguros.
Durante el debate sobre los nuevos modelos de distribución, Carmen González, directora general comercial de Allianz España, y Juan Pablo Galán, directivo de MAPFRE España y CEO de Verti, coincidieron en que el futuro pasa por ofrecer al cliente diferentes vías de acceso al seguro, sin renunciar al valor del asesoramiento profesional.
Los mediadores, protagonistas de la transformación tecnológica
La mediación continúa siendo uno de los pilares fundamentales de la distribución aseguradora. Para Allianz, el futuro de agentes y corredores pasa por una mayor especialización y por incorporar herramientas tecnológicas que les permitan mejorar su productividad y ofrecer un asesoramiento de mayor valor.
Carmen González defendió la convivencia de todos los canales de distribución y subrayó la apuesta de la compañía por agentes y corredores. En su opinión, el reto consiste en acompañar a estos profesionales en su transformación tecnológica y facilitarles herramientas que les permitan adaptarse a las nuevas demandas del mercado.
En este sentido, destacó el trabajo desarrollado por Allianz a través del Instituto Allianz de Emprendimiento, una iniciativa orientada tanto a atraer talento al sector asegurador como a facilitar el relevo generacional y la especialización de las redes de agentes, especialmente en los ámbitos de empresas, inversión y protección personal.
La directiva también incidió en la importancia de la consolidación del canal de corredores y en la necesidad de ayudar a estos profesionales a incorporar nuevas capacidades tecnológicas.
La inteligencia artificial puede desempeñar un papel determinante en este proceso, especialmente en la eliminación de tareas administrativas que restan tiempo a la actividad comercial. No obstante, su implantación exige formación y adaptación a las necesidades de cada distribuidor.
La distribución digital supera el 85% de las interacciones
La evolución de los canales digitales constituye otro de los grandes cambios del sector. Juan Pablo Galán explicó que la digitalización ya no debe entenderse únicamente como la posibilidad de contratar una póliza por Internet, sino como una relación digital que acompaña al cliente durante todo su ciclo de vida: desde la contratación hasta la gestión de sus seguros y la atención de los siniestros.
Como ejemplo de esta transformación, señaló que las interacciones digitales han pasado de representar aproximadamente el 60% de las operaciones antes de la pandemia a superar actualmente el 85%.
Sin embargo, el directivo advirtió de que esta evolución no debe confundirse con la apuesta por un modelo exclusivamente digital. El seguro necesita mantener la posibilidad de ofrecer atención personal y asesoramiento profesional cuando las circunstancias del cliente lo requieran.
En este escenario, los modelos híbridos ganan protagonismo. Galán puso como ejemplo el acuerdo de Verti con Banco Santander, mediante el cual la aseguradora distribuye sus pólizas a través de las oficinas y los canales digitales de la entidad financiera. Una fórmula que combina el conocimiento que tiene el banco de sus clientes con la flexibilidad y las capacidades de distribución de una compañía digital.
Los seguros embebidos abren nuevas vías de crecimiento
Los seguros embebidos o integrados en otras propuestas comerciales representan otra de las oportunidades de crecimiento para el sector. Su desarrollo permite llegar al consumidor en momentos concretos de su vida cotidiana, cuando surge una necesidad de protección vinculada a la compra de un producto o la contratación de un servicio.
Viajes, movilidad, comercio electrónico o telecomunicaciones son algunos de los ámbitos en los que las aseguradoras pueden desarrollar acuerdos con empresas de otros sectores para ampliar su alcance comercial.
Carmen González defendió que ofrecer un seguro no equivale a disponer de una estrategia aseguradora. El éxito de estas alianzas depende de la colaboración entre el socio comercial, que conoce a sus clientes y dispone de una amplia base de usuarios, y la aseguradora, que aporta su experiencia técnica y su capacidad para diseñar y gestionar los riesgos.
La directiva destacó que los acuerdos deben construirse a medio y largo plazo, con el cliente en el centro y una propuesta de valor que vaya más allá de la mera comercialización de pólizas.
En este sentido, Allianz cuenta con experiencias internacionales con marcas como Revolut y Huawei, además de acuerdos en España vinculados a servicios de movilidad y protección, como Telpark y Movistar Prosegur Alarmas.
Los seguros embebidos, además, no deben entenderse como una alternativa excluyente a la mediación. Su valor reside en facilitar el acceso a la protección en el momento en que aparece la necesidad, mientras que el asesoramiento profesional continúa siendo esencial en productos más complejos, como los seguros de vida, salud o empresas.
La inteligencia artificial abre la puerta a nuevos canales de distribución
La inteligencia artificial está transformando tanto los procesos internos de las aseguradoras como su relación con los distribuidores y los clientes. Los canales conversacionales, especialmente WhatsApp y las plataformas de IA, permiten establecer interacciones más naturales, resolver dudas sobre coberturas y acompañar al consumidor durante el proceso de contratación.
Juan Pablo Galán destacó que estas herramientas facilitan que el cliente explique sus necesidades con sus propias palabras y comprenda mejor las características de los productos. Una ventaja especialmente relevante en la distribución digital, donde la interpretación de las coberturas y las condiciones de las pólizas puede convertirse en una barrera para la contratación.
El directivo explicó que MAPFRE ya está explorando estos nuevos entornos y que Verti distribuye a través de ChatGPT su seguro de patinetes eléctricos. En este caso, la plataforma permite avanzar en la consulta y obtención de presupuestos, mientras que el cierre de la contratación se realiza en los canales propios de la aseguradora.
No obstante, advirtió de que la distribución a través de plataformas de inteligencia artificial todavía se encuentra en una fase inicial y plantea importantes desafíos relacionados con la información que reciben los consumidores.
Uno de los cambios más disruptivos podría llegar con los agentes de IA capaces de negociar directamente con los agentes de las aseguradoras. Galán explicó que ya ha experimentado con un agente de inteligencia artificial que analiza pólizas y condiciones particulares para comparar seguros. Sin embargo, advirtió de que estas herramientas todavía deben mejorar, ya que pueden priorizar el precio frente a otros elementos fundamentales, como las coberturas y los servicios.
Este escenario obligará a las compañías a adaptar la forma en la que presentan y explican sus productos, no solo para que los entiendan las personas, sino también para que puedan ser interpretados correctamente por los agentes de inteligencia artificial.
El cliente, en el centro de todos los canales
Pese a las diferencias entre modelos de distribución, ambos directivos coincidieron en que la transformación debe partir de una misma premisa: responder a las necesidades del cliente, independientemente del canal que utilice.
Carmen González insistió en que el sector debe aprovechar la diversidad de canales para extender la cultura aseguradora y llegar a consumidores que hasta ahora permanecían fuera de su alcance.
Por su parte, Juan Pablo Galán defendió que la capacidad de adaptación será determinante para competir en un entorno en el que los hábitos de consumo y las expectativas de los asegurados evolucionan rápidamente.
La conclusión del debate fue clara: la distribución aseguradora del futuro no dependerá de un único canal, sino de la capacidad de las compañías para integrar mediación, tecnología, plataformas digitales y nuevos socios comerciales en una estrategia coherente. Un modelo en el que la inteligencia artificial permitirá ganar eficiencia y ampliar las oportunidades de negocio, pero en el que la confianza, el conocimiento del riesgo y la atención al cliente seguirán siendo esenciales.
También te puede interesar:
- El Consejo General de Mediadores respalda la sanción de 16,5 millones a Banco Sabadell por la venta vinculada de seguros
- Los jóvenes mediadores reclaman una transformación de la correduría para afrontar el futuro
Atributos SEO
Palabra clave principal:
Título SEO: La distribución aseguradora se transforma con la IA y los seguros embebidos.
Meta descripción: ç
Slug:
Palabras clave secundarias: mediación de seguros, nuevos modelos de distribución, seguros embebidos, inteligencia artificial en seguros, canales digitales, agentes de IA, corredores de seguros.