V.M.Z. – Los grandes siniestros exigen mucho más que una elevada capacidad financiera por parte de las aseguradoras. La complejidad técnica, el impacto sobre la continuidad del negocio, la necesidad de movilizar especialistas y la coordinación entre asegurado, bróker, compañía y peritos convierten las primeras horas en una fase determinante para el desarrollo posterior del expediente.
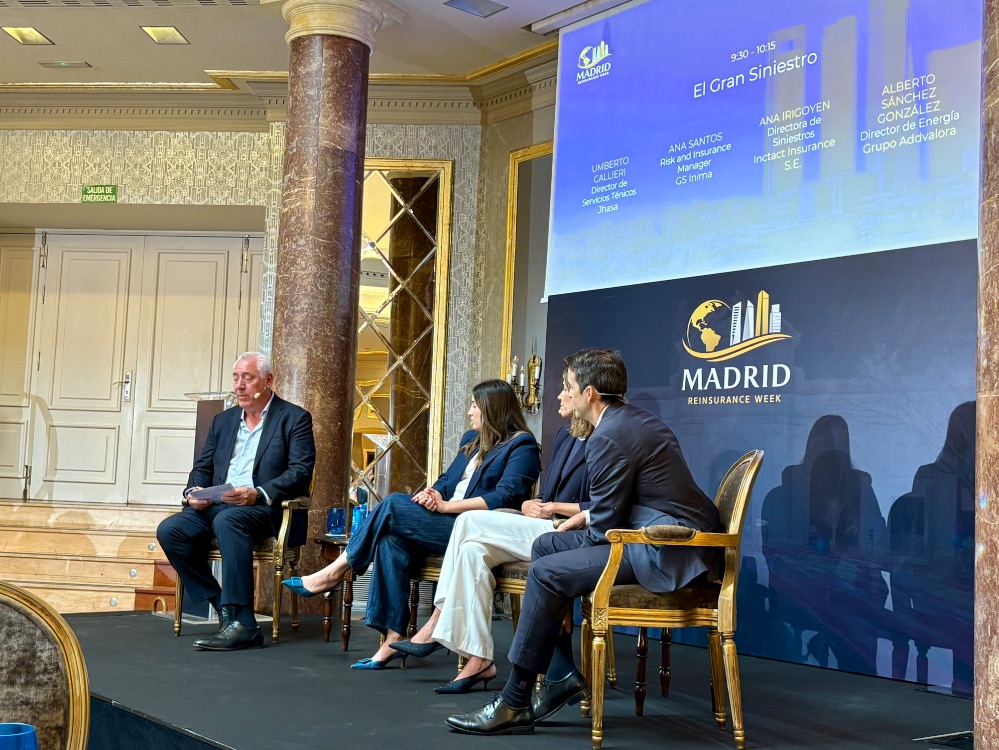
Esta fue una de las principales conclusiones de la mesa de debate sobre grandes siniestros celebrada durante la segunda jornada de Madrid Reinsurance Week, en la que participaron profesionales vinculados a la gerencia de riesgos, el seguro y la peritación.
La mesa estuvo integrada por Ana Santos, Risk & Insurance Manager de GS Inima, Ana Irigoyen, directora de Siniestros de Intact Insurance en España, y Alberto Sánchez, director de Energía y Ajuste Global de Addvalora, con Umberto Callieri, director de Claims de Jhasa, como moderador.
¿Qué convierte un siniestro en un gran siniestro?
Una de las primeras cuestiones abordadas fue precisamente la dificultad de establecer una definición única. Aunque el importe económico constituye un factor evidente, los participantes señalaron que no existe una cifra que permita determinar por sí sola cuándo un siniestro adquiere esta consideración.
La complejidad del expediente, la duración de la gestión, el número de coberturas implicadas, la dificultad para determinar la causa o el impacto sobre la continuidad de negocio pueden ser incluso más determinantes que la cuantía inicial de los daños.
Desde la perspectiva de la gerencia de riesgos, Ana Santos puso el foco en el impacto que el siniestro puede tener sobre la actividad de la empresa. Para una compañía, explicó, un siniestro puede ser especialmente relevante cuando compromete su capacidad para continuar operando, independientemente de cuál sea su importe final.
Por parte de la aseguradora, Ana Irigoyen destacó la importancia de realizar cuanto antes una primera estimación del impacto económico y determinar qué daños pueden tener cobertura. La diferencia entre un siniestro de gestión relativamente estándar y otro de elevada complejidad reside, según explicó, en que en estos últimos es necesario diseñar una respuesta específica.
Las primeras 24 horas, un momento crítico
Los expertos coincidieron en que la actuación durante las primeras horas puede condicionar todo el proceso posterior. Ante un incendio, una explosión u otro evento de grandes dimensiones, la prioridad inicial debe ser activar los protocolos, comunicar el siniestro y preservar las evidencias.
Para Ana Santos, una de las primeras actuaciones debe ser garantizar la continuidad de la actividad en la medida de lo posible y adoptar medidas para mitigar los daños. Al mismo tiempo, resulta esencial comunicar rápidamente las circunstancias a la aseguradora a través del bróker y facilitar una primera visita de los especialistas.
La presencia sobre el terreno también adquiere especial importancia. No basta con gestionar el expediente desde una oficina: conocer directamente lo sucedido permite coordinar a los diferentes departamentos de la empresa y determinar qué información y documentación será necesario recopilar.
Desde la perspectiva pericial, Alberto Sánchez señaló que la primera visita constituye uno de los momentos más relevantes del siniestro. En esa fase es necesario identificar los posibles problemas que pueden aparecer durante la gestión, determinar qué elementos deben preservarse y valorar la necesidad de incorporar especialistas en áreas como investigación de causa, interrupción de negocio o valoración de daños.
La comunicación, clave en los grandes siniestros
La palabra que más se repitió durante el debate fue comunicación. Asegurado, bróker, aseguradora y peritos tienen prioridades diferentes, pero necesitan trabajar con información compartida y unas expectativas correctamente gestionadas.
Los participantes insistieron en que comunicar tarde, proporcionar información incompleta o establecer expectativas que después no pueden cumplirse puede complicar considerablemente la resolución del expediente.
En este sentido, los expertos defendieron la conveniencia de establecer protocolos previos que determinen quién debe intervenir, cómo se comunica el siniestro y qué especialistas deben movilizarse. El objetivo es evitar que, cuando se produzca el evento, haya que empezar desde cero a organizar la respuesta.
Preservar las pruebas y evitar errores irreversibles
Entre los errores que pueden producirse durante las primeras horas figura la pérdida de evidencias. Este aspecto adquiere especial relevancia cuando existen dudas sobre la cobertura o cuando puede existir un tercero responsable del daño.
Los participantes también señalaron otros riesgos, como no involucrar a tiempo a determinados especialistas, proporcionar documentación insuficiente o adoptar decisiones operativas sin tener en cuenta sus posibles consecuencias sobre un futuro recobro.
Por ello, la recomendación pasa por actuar con rapidez, pero sin precipitación. La prioridad es poner en marcha las actuaciones necesarias para contener los daños y recuperar la actividad, preservando al mismo tiempo la información necesaria para determinar posteriormente la causa y cuantificar las pérdidas.
La pérdida de beneficios, uno de los cálculos más complejos
La valoración de los daños materiales puede resultar compleja, especialmente cuando afecta a instalaciones o maquinaria especializada. Sin embargo, la pérdida de beneficios plantea un desafío adicional porque obliga a construir un escenario hipotético.
El análisis debe comparar la situación real de la empresa después del siniestro con la que previsiblemente habría tenido si el evento no hubiera ocurrido. Para ello pueden ser necesarios análisis económicos y la intervención de especialistas forenses.
El objetivo es que el procedimiento de cálculo sea estructurado, objetivo y razonable, aunque las diferentes partes puedan llegar inicialmente a valoraciones distintas.
Anticipos para recuperar la actividad
Otro de los asuntos tratados fue el pago de anticipos a cuenta. Los expertos coincidieron en que esta herramienta puede ser importante para que el asegurado pueda afrontar reparaciones y recuperar cuanto antes su actividad.
No obstante, su utilización debe combinar agilidad y prudencia. La aseguradora necesita disponer de información suficiente para determinar que el daño puede estar cubierto y establecer una primera valoración económica razonable.
En grandes siniestros, además, la reserva puede experimentar modificaciones a medida que avanza la investigación y se dispone de nueva información. Los participantes defendieron que estos cambios forman parte de la gestión normal siempre que estén justificados y se expliquen de forma transparente.
Cada vez intervienen más coberturas
La creciente complejidad de los riesgos empresariales hace que un mismo acontecimiento pueda activar diferentes pólizas. Un ciberataque, por ejemplo, puede provocar daños en sistemas informáticos y desencadenar posteriormente daños materiales, interrupción de negocio o incluso consecuencias relacionadas con responsabilidad medioambiental o responsabilidad civil.
Esta situación puede generar concurrencias de cobertura y obliga a analizar previamente cómo interactúan las distintas pólizas y cuáles son sus exclusiones y límites.
Los expertos recomendaron, por ello, realizar un análisis previo de las coberturas contratadas y revisar periódicamente las pólizas para comprobar que responden realmente a las necesidades de la empresa.
El bróker, en el centro de la coordinación
Durante la mesa también se puso de relieve el papel del bróker en la gestión de los grandes siniestros. Su función no se limita a comunicar el expediente, sino que puede acompañar al asegurado desde el primer momento, analizar las condiciones de la póliza, coordinar las visitas de peritos y especialistas y filtrar la documentación antes de trasladarla a la compañía.
Esta labor de coordinación resulta especialmente relevante cuando intervienen numerosos departamentos, especialistas y aseguradoras.
La conclusión compartida por los participantes fue que una buena gestión de los grandes siniestros comienza mucho antes de que estos ocurran. Conocer las coberturas, establecer protocolos, identificar interlocutores y mantener una comunicación fluida permite afrontar con mayores garantías un escenario que, por definición, se caracteriza por su complejidad y por la necesidad de tomar decisiones en un periodo de tiempo muy reducido.