GlobalData identifica una rotación en las mayores aseguradoras mundiales, con los inversores premiando la disciplina en suscripción, la generación de ingresos financieros y la fortaleza de capital, mientras el coste sanitario y las catástrofes presionan a determinados grupos.
Las mayores aseguradoras globales están entrando en una etapa más selectiva en los mercados de capitales, en la que los inversores diferencian cada vez más entre compañías en función de su capacidad para combinar una suscripción disciplinada, unos ingresos de inversión resistentes y una sólida generación de capital.
Esta es una de las principales conclusiones del análisis de GlobalData, que apunta a una rotación significativa de las valoraciones bursátiles del sector. Las aseguradoras de Vida asiáticas y algunos grandes grupos de seguros de daños y responsabilidad civil (P&C) han ganado terreno, mientras que las compañías vinculadas a la asistencia sanitaria y algunas aseguradoras internacionales afrontan una mayor presión por la inflación de los costes médicos, las pérdidas catastróficas y las expectativas sobre los tipos de interés.
Fubon, Cathay, Great-West y Manulife ganan terreno
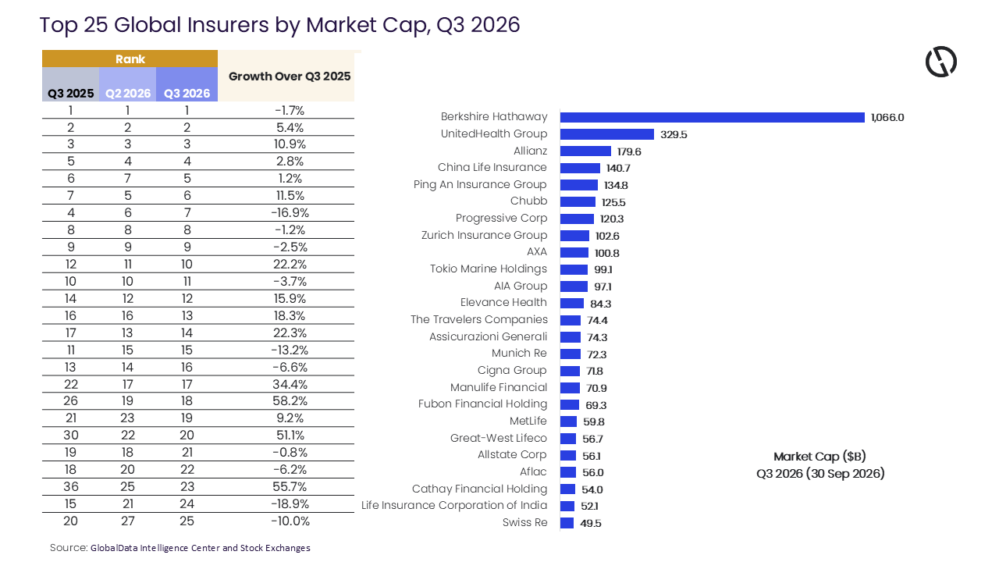
Entre las compañías que más han avanzado en términos interanuales se encuentran Fubon Financial, Cathay Financial, Great-West Lifeco y Manulife. En el lado contrario, Progressive, LIC, UnitedHealth y Munich Re han perdido posiciones.
Berkshire Hathaway continúa encabezando la clasificación, con una capitalización equivalente al 31% del conjunto analizado y 3,2 veces el valor de UnitedHealth. Sin embargo, sus negocios de seguros y sus ingresos por inversiones generaron alrededor de 4.800 millones de dólares de los 13.000 millones de dólares de beneficio operativo del segundo trimestre, y ambas líneas retrocedieron frente al mismo periodo del año anterior.
El ferrocarril, la energía y la industria aportaron buena parte del resultado trimestral. Berkshire recompró además 4.500 millones de dólares en acciones durante el trimestre y otros 3.300 millones en julio, mientras mantenía unos 365.000 millones de dólares en efectivo.
La presión de los costes médicos golpea a UnitedHealth
El sector sanitario aparece entre los segmentos sometidos a mayor presión. Murthy Grandhi, Company Profiles Analyst de GlobalData, señala que UnitedHealth cayó un 12,7%, mientras Elevance avanzó un 0,4% y Cigna retrocedió un 1,5%.
Según el análisis, estas dos últimas compañías cuentan con una menor o nula exposición a Medicare Advantage. UnitedHealth es el principal operador de este negocio, con más de 8 millones de afiliados.
La propuesta de Washington para 2027 contempla un incremento de los pagos de apenas el 0,09%, mientras que UnitedHealth prevé una caída de alrededor del 2% en sus ingresos de 2026. Además, en septiembre se produjo una venta generalizada de valores vinculados a la asistencia sanitaria gestionada debido a la preocupación por el aumento de los costes médicos.
UnitedHealth y Humana están retirando para 2027 planes que cubren aproximadamente un millón de personas mayores.
Los seguros P&C se benefician de los ingresos de inversión
La evolución es diferente entre algunos grandes grupos de seguros P&C. Tokio Marine ganó un 22,2% interanual y un 15% trimestral, mientras que Travelers avanzó un 18,3% respecto al mismo periodo del año anterior.
Travelers mejoró su ratio combinado hasta el 83,6% en el segundo trimestre, favorecido por unas menores pérdidas por catástrofes, una evolución favorable de las reservas y mayores ingresos de inversión.
Su cartera de renta fija generó 1.070 millones de dólares de ingresos de inversión antes de impuestos, un 14% más. GlobalData destaca que esta evolución pone de manifiesto el papel que están desempeñando actualmente los rendimientos de las inversiones como una segunda fuente de generación de resultados para las aseguradoras con grandes carteras de bonos.
Chubb mantiene sus fundamentales
Chubb registró una caída del 5,1% en el trimestre, aunque sus principales indicadores operativos continuaron mostrando fortaleza.
El grupo incrementó un 14,6% su beneficio operativo básico en el segundo trimestre, mientras que el resultado de suscripción de P&C creció un 18,8% y el ratio combinado se situó en el 83,8%.
Los ingresos de inversión alcanzaron además un récord de 1.880 millones de dólares. Para GlobalData, la evolución de la cotización responde más a un ajuste de valoración que a un deterioro de los fundamentales operativos.
Las aseguradoras de Vida asiáticas avanzan
El segmento asiático de Vida presenta una evolución diferenciada. Fubon Financial y Cathay Financial ganaron un 15,5% y un 12,1%, respectivamente.
Ambas compañías alcanzan conjuntamente un valor de unos 123.000 millones de dólares, superior al de Zurich, y han aumentado un 57% en un año.
Según Murthy Grandhi, Company Profiles Analyst de GlobalData, sus negocios de Vida mantienen posiciones en acciones taiwanesas y estadounidenses, por lo que el repunte asociado a la inteligencia artificial ha impulsado las ganancias a valor razonable.
Tokio Marine también avanzó hasta situarse en la décima posición, impulsada por un programa de recompra de acciones de 200.000 millones de yenes y el anuncio de un desdoblamiento de acciones.
En contraste, LIC cayó un 10%. La venta por parte del Gobierno de India de hasta un 6,5% del capital, a un precio mínimo un 10% inferior al de mercado, incrementó la oferta, mientras que la evolución de la rupia, cercana a 96 unidades por dólar, reduce el valor de la compañía expresado en dólares.
Allianz y AXA se mantienen estables, mientras Zurich retrocede
Entre los grandes grupos europeos, Allianz permaneció prácticamente estable, con un descenso del 0,2%, mientras AXA retrocedió un 3,8%.
Zurich cayó un 9,8% mientras se prepara para completar la adquisición en efectivo de Beazley por 10.700 millones de dólares.
Por su parte, Munich Re avanzó un 2,1% y Swiss Re un 4,1%, aunque ambas compañías continúan en terreno negativo en términos interanuales, con descensos del 13% y el 10%, respectivamente.
Costes médicos, catástrofes y tipos marcarán el próximo trimestre
GlobalData identifica tres factores que determinarán la evolución del sector durante el próximo trimestre: inflación de los costes médicos, pérdidas por catástrofes y tipos de interés.
Estos últimos tienen especial relevancia porque las aseguradoras son grandes inversores en renta fija. Unos rendimientos más elevados permiten mejorar los ingresos obtenidos al reinvertir las carteras, pero también pueden generar volatilidad por valoración y contribuir a un deterioro de la actividad económica.
A estos factores se suma el riesgo geopolítico, que puede traducirse en inflación asociada a conflictos, mayores precios de la energía y alteraciones de las cadenas de suministro. Al mismo tiempo, el aumento de las catástrofes naturales puede elevar los costes de los siniestros, aunque también impulse la demanda de coberturas comerciales, especializadas y de reaseguro.