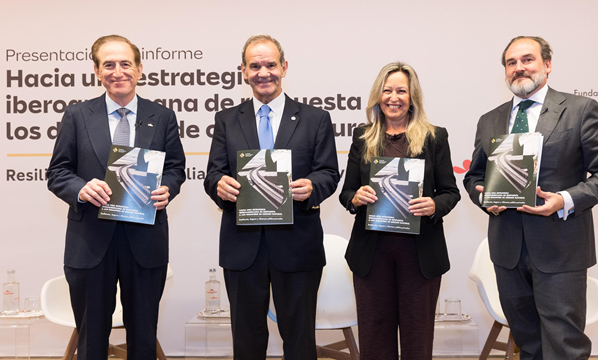
La financiación de la recuperación tras los desastres naturales constituye uno de los principales retos para América Latina y el Caribe. Las tormentas, inundaciones, sequías e incendios forestales provocan pérdidas en viviendas, empresas e infraestructuras y pueden prolongar sus efectos económicos y sociales durante años. Ante este escenario, un informe impulsado por la Fundación Iberoamericana Empresarial (FIE), en colaboración con Mapfre y CAF-banco de desarrollo de América Latina y el Caribe, reclama reforzar la resiliencia financiera de la región y ampliar el papel del seguro en la recuperación.
El documento, titulado Hacia una Estrategia Iberoamericana de Respuesta a los Desastres de Origen Natural: Resiliencia, Seguro y Alianzas Público-Privadas, propone una hoja de ruta con diez medidas para reducir la brecha de protección aseguradora, que alcanza el 81% en la región, mejorar la financiación ante catástrofes y facilitar el acceso a los seguros.
Según los datos recogidos en el informe, durante los últimos 50 años cuatro de cada diez personas se han visto afectadas por fenómenos naturales extremos. En ese periodo se ha registrado, de media, un desastre natural por semana, con cerca de 100.000 víctimas mortales y pérdidas económicas superiores a los 360.000 millones de dólares.
El coste de las catástrofes va más allá de la emergencia
Los avances en prevención, protección civil y sistemas de alerta temprana permiten salvar vidas y reducir daños, pero no eliminan las consecuencias económicas de los desastres. La pérdida de patrimonio e ingresos de los hogares, los daños empresariales y las interrupciones de actividad pueden frenar el desarrollo económico durante largos periodos.
Manuel Balmaseda, economista, analista financiero y uno de los autores del informe, advierte de que la factura de las catástrofes se distribuye entre familias, empresas y administraciones públicas. Cuando los mecanismos de protección resultan insuficientes, los gobiernos deben movilizar recursos extraordinarios que pueden financiarse mediante impuestos, mayor endeudamiento o la reducción de otras inversiones y servicios.
Por ello, el informe plantea incorporar sistemáticamente el riesgo de catástrofes a la planificación fiscal, territorial y financiera. La propuesta parte de que, si los desastres son recurrentes, los mecanismos para financiarlos y gestionar sus consecuencias también deben estar preparados de antemano.
Seguros, fondos de contingencia y alianzas público-privadas
Entre las herramientas que pueden acelerar la recuperación, el documento destaca los fondos de contingencia, los bonos catastróficos, las líneas de financiación de emergencia, los seguros y las alianzas público-privadas.
El seguro desempeña un papel central en esta estrategia, al contribuir a reparar viviendas, recuperar negocios y aportar estabilidad financiera a familias, empresas y administraciones públicas. Cuando la cobertura es insuficiente, una mayor parte de los costes recae directamente sobre los afectados y sobre los presupuestos públicos.
La estrategia iberoamericana propone, por tanto, ampliar el acceso a los seguros, fomentar la colaboración entre los sectores público y privado y mejorar los mecanismos de financiación disponibles ante episodios extremos. El objetivo es que los recursos puedan movilizarse con rapidez y que la recuperación no dependa exclusivamente de ayudas posteriores a la catástrofe.
Una estrategia para la Cumbre Iberoamericana de Madrid
La Fundación Iberoamericana Empresarial ha presentado el informe a la Secretaría General Iberoamericana (SEGIB) para que sus propuestas puedan ser analizadas en la XXX Cumbre Iberoamericana de Jefes de Estado y de Gobierno, prevista en Madrid los días 4 y 5 de noviembre de 2026.
Entre los posibles pasos para desarrollar la estrategia figura la creación de una Red Iberoamericana de Reducción del Riesgo de Desastres. Sin embargo, el informe plantea que el éxito deberá medirse también mediante resultados concretos: una reducción sostenida de la brecha de protección, una mayor cobertura de hogares, empresas e infraestructuras críticas, pagos más rápidos y una menor presión sobre las finanzas públicas.
Para Manuel Balmaseda, la finalidad es que las familias y las empresas recuperen su actividad antes y que una catástrofe no se convierta en una crisis económica y social prolongada. La resiliencia financiera, sostiene, es una condición imprescindible para el desarrollo sostenible de Iberoamérica.