Los datos de emisión de Avant2 Sales Manager muestran un cambio de tendencia desde junio de 2026, después de cinco meses consecutivos de descensos interanuales. Entre enero y octubre, la prima media del ramo creció un 1,8% respecto al mismo periodo de 2025, con las modalidades Sin copago y Con copago como principales impulsoras.
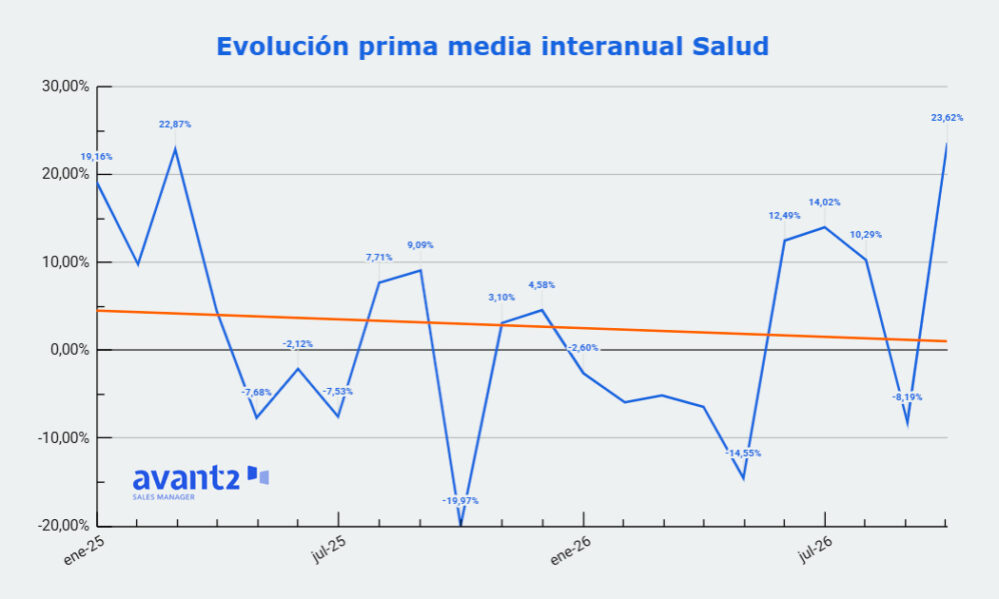
La prima media del seguro de Salud ha pasado de la corrección al repunte en los últimos meses. Tras cerrar 2025 con un crecimiento anual del 1,3%, el ramo registró cinco meses consecutivos de caídas interanuales entre enero y mayo de 2026. La tendencia cambió a partir de junio y octubre terminó con un incremento del 23,6%, el mayor de todo el periodo analizado.
Así lo refleja el análisis de Codeoscopic, elaborado a partir de los datos reales de emisión registrados en Avant2 Sales Manager entre enero de 2025 y octubre de 2026. La evolución muestra un comportamiento desigual a lo largo de estos 22 meses, con fuertes subidas al comienzo de 2025, una posterior moderación y una recuperación durante la segunda mitad de 2026.
La prima media de Salud recupera terreno en la segunda mitad de 2026
El ejercicio 2025 comenzó con importantes incrementos interanuales, que alcanzaron el 19,2% en enero y el 22,9% en marzo. Sin embargo, las subidas se fueron compensando con las caídas registradas en meses posteriores. Entre mayo y julio se encadenaron tres descensos y octubre marcó el peor dato de toda la serie, con una bajada del 20%. El año terminó con un avance medio del 1,3% respecto a 2024.
En 2026, el comportamiento fue inicialmente el contrario. Los cinco primeros meses estuvieron marcados por tasas interanuales negativas, con mayo como el mes de mayor caída, un 14,6%. Desde junio, la prima media volvió a crecer: junio, julio y agosto registraron incrementos de entre el 10% y el 14%, mientras que septiembre volvió a terreno negativo, con un descenso del 8,2%. Octubre cerró con el repunte del 23,6%.
Pese a la intensidad de esta última subida, Codeoscopic advierte de la importancia del efecto base. Octubre de 2026 se compara con octubre de 2025, cuando la prima media había caído un 20%. De hecho, si se toma como referencia octubre de 2024, el importe medio todavía se sitúa un 1,1% por debajo.
Por ello, el acumulado ofrece una perspectiva más representativa: entre enero y octubre de 2026, la prima media del ramo aumentó un 1,8% frente al mismo periodo del año anterior.
Sin copago y Con copago concentran el impulso del ramo
Las modalidades Sin copago y Con copago representan cerca del 90% de las pólizas de Salud y explican buena parte de la evolución del conjunto del negocio. Las restantes modalidades —Básica, Dental y Con reembolso— tienen un peso menor, por lo que sus variaciones mensuales deben interpretarse con mayor cautela.
Sin copago es la modalidad de referencia, con algo más de la mitad de las pólizas y alrededor del 70% de la prima. Su importe medio supera en 1,3 veces al del conjunto del ramo. También presenta el comportamiento más regular: registró subidas en 16 de los 22 meses analizados.
Durante 2025 destacó el incremento de marzo, del 25,8%, y las subidas de agosto y septiembre, del 38,2% y el 27,1%, respectivamente. En los diez primeros meses de 2026, la prima media de esta modalidad aumentó un 4,1%. Aunque registró descensos en mayo (-14%) y septiembre (-13,5%), octubre cerró con un avance del 18,2%. Además, su prima media se situó un 6,1% por encima de la registrada en octubre de 2024.
Con copago, que representa el 37% de las pólizas, tiene una prima media equivalente a aproximadamente el 60% de la del ramo. Su evolución ayuda a explicar el cambio de tendencia de 2026. Después de comenzar 2025 con subidas del 27,5% en enero y del 28,1% en marzo, perdió impulso durante la segunda mitad del año, con caídas del 21,4% en octubre y del 12% en diciembre.
En 2026, esta modalidad registró descensos durante los primeros meses y posteriormente experimentó una recuperación significativa. Destacan el incremento del 73,1% en julio, frente al bajo nivel de julio de 2025, y la subida del 48% en octubre. Entre junio y octubre, la prima media aumentó un 24,7%, mientras que en el tercer trimestre avanzó un 26,6%. En este caso, la comparación con octubre de 2024 también refleja una evolución positiva: el importe medio de octubre de 2026 fue un 16,3% superior.
Dental gana peso y Con reembolso recupera terreno
Las modalidades de menor volumen presentan una evolución más irregular, aunque también muestran tendencias diferenciadas.
La modalidad Básica mantiene una prima media estable, equivalente a unas cuatro décimas partes de la del ramo. Entre enero y octubre de 2026 registró un ligero descenso del 1,6%. Su evolución fue prácticamente plana durante la primera mitad del año, con un avance del 0,1%, y retrocedió un 4,2% en la segunda.
Dental tiene la prima media más baja, alrededor de una quinta parte de la del conjunto de Salud, pero ha ganado peso en la cartera. Su participación pasó del 1,3% al 3,8% de las pólizas. Entre enero y octubre de 2026, su prima media aumentó un 5,6%, con una aceleración en la segunda mitad del año, cuando creció un 30,5% entre junio y octubre.
Por su parte, Con reembolso presenta la prima media más elevada, aproximadamente 1,8 veces la del ramo. Tras caer un 39,1% entre enero y mayo, experimentó una recuperación del 56,5% entre junio y octubre. Pese a ello, el acumulado de los diez primeros meses del año continuó en negativo, con un descenso del 9%.
El último trimestre, clave para confirmar la tendencia
El cierre del ejercicio será determinante para comprobar si el repunte de la prima media se consolida. El último trimestre concentra tradicionalmente una parte importante de la actividad comercial del seguro de Salud, coincidiendo con la revisión y renovación de pólizas.
Los datos de emisión de Avant2 Sales Manager entre 2021 y 2025 muestran que entre octubre y diciembre se concentró entre el 37% y el 43% de las emisiones anuales del ramo. Además, la emisión media mensual de noviembre y diciembre duplicó o superó la del resto del año.
La prima media también suele elevarse en este periodo. En 2024 y 2025, la de noviembre superó aproximadamente un 45% la media registrada entre enero y octubre, mientras que la de diciembre se situó entre un 27% y un 29% por encima.
Con estos antecedentes, el comportamiento de los últimos meses de 2026 será especialmente relevante. Aunque el acumulado hasta octubre apunta a un crecimiento moderado del 1,8%, la evolución de las renovaciones y las nuevas emisiones permitirá comprobar si el cambio de tendencia se mantiene.