Los ahorradores españoles destinan una media de 506 euros al mes al ahorro y acumulan un patrimonio de 51.560 euros, por debajo de la media de los cuatro mercados analizados, aunque muestran una mayor predisposición a utilizar herramientas basadas en inteligencia artificial.
Los españoles ahorran menos y acumulan menos patrimonio que la media de Francia, Alemania e Italia, pero muestran una mayor apertura hacia las plataformas digitales y la inteligencia artificial (IA) aplicada a la gestión del ahorro.
Es una de las principales conclusiones del European Savings Barometer, iniciativa de Crédit Agricole elaborada junto a Occurrence-Ifop en España, Francia, Alemania e Italia para analizar los hábitos, decisiones y expectativas de los ahorradores.
506 euros al mes frente a 617 euros
El estudio muestra que los españoles destinan una media de 506 euros al mes al ahorro, frente a los 617 euros de media en los cuatro mercados analizados.
La diferencia también se refleja en el patrimonio acumulado. Los ahorradores españoles cuentan con una media de 51.560 euros, frente a los 85.055 euros de media en el conjunto de mercados analizados, una diferencia cercana al 40%.
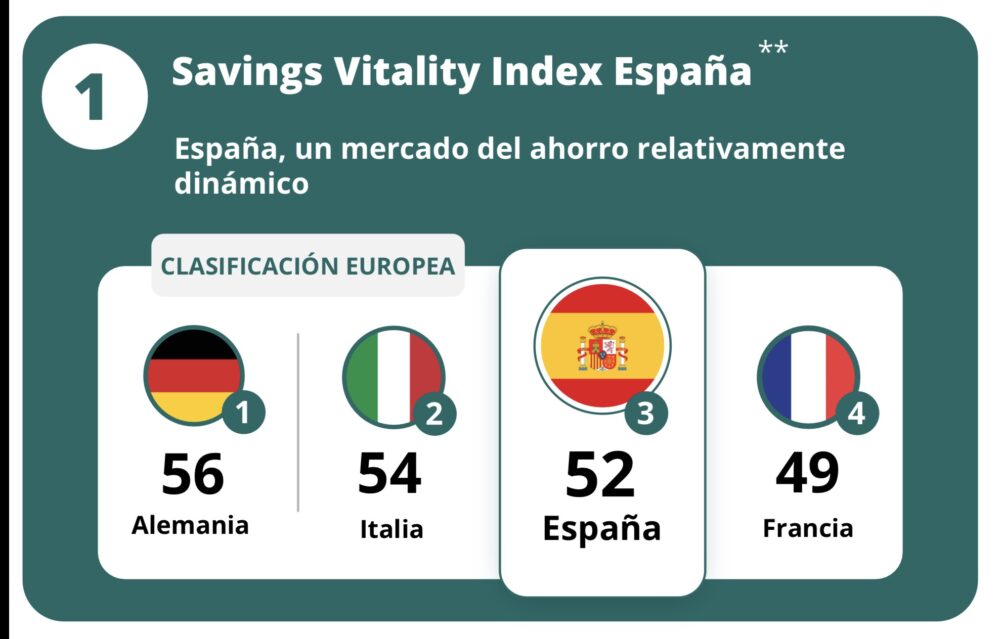
El Savings Vitality Index, indicador desarrollado por Crédit Agricole que combina la movilidad del ahorro, la confianza en las plataformas digitales y la predisposición hacia la automatización y la IA, sitúa a España en 52 puntos sobre 100, frente a los 53 puntos de media del resto de países analizados.
Más patrimonio, mayor gestión activa del ahorro
La movilidad del ahorro en España se sitúa ligeramente por debajo de la media. Durante los últimos 12 meses, el 43% de los ahorradores españoles tomó alguna decisión respecto a una parte de sus ahorros, frente al 44,9% de media.
Sin embargo, el patrimonio acumulado aparece como un factor relevante para la gestión del ahorro. Entre quienes cuentan con más de 100.000 euros en activos, el Savings Vitality Index alcanza los 69 puntos, frente a los 53 puntos entre quienes se sitúan por debajo de ese umbral.
El estudio apunta así a una mayor predisposición hacia una gestión activa y la diversificación a medida que aumenta el patrimonio.
Depósitos, fondos y ahorro para la jubilación
En cuanto a las preferencias de producto, los depósitos a la vista son utilizados por el 43% de los ahorradores españoles, seguidos de los fondos de inversión, con un 39%, y de los productos de ahorro para la jubilación o fondos de pensiones, con un 33%.
En materia de riesgo, el 39% busca equilibrar riesgo y rentabilidad en su estrategia de ahorro.
La principal motivación para ahorrar continúa siendo la creación de un colchón financiero de seguridad, mencionada por el 37% de los encuestados. Le siguen objetivos a largo plazo, como la jubilación o ayudar económicamente a los hijos, con un 26%.
Tres perfiles de ahorradores digitales y tradicionales
El estudio identifica tres perfiles relevantes en el mercado español: Digital Project Seekers, que representan el 22,3%; Guided Safety Seekers, con un 22,2%; y Digital Wealth Movers, que suponen el 18,9%.
Los dos perfiles con mayor orientación digital representan conjuntamente el 41,2% de los ahorradores españoles y presentan niveles de confianza en la IA superiores a la media nacional.
En paralelo, el perfil Guided Safety Seekers refleja la importancia que mantiene el asesoramiento humano. Este grupo presenta una menor movilidad del ahorro y demanda especialmente apoyo antes de tomar decisiones.
En concreto, el 97% solicita asesoramiento sobre sus ahorros y el 82% prefiere un asesor humano frente a uno digital.
España muestra mayor confianza en la IA
La principal diferencia respecto a los otros mercados analizados aparece en la relación de los ahorradores con la inteligencia artificial.
El 33% de los españoles confía plenamente tanto en las plataformas digitales como en la IA, frente al 30% de media en Francia, Alemania e Italia.
Además, el 47% está totalmente de acuerdo con que el asesoramiento automatizado puede ayudarle a elegir y supervisar sus productos de ahorro siempre que comprenda cómo funciona, frente al 44% en el resto de mercados.
La disposición a delegar parte de la gestión también es superior. El 38% permitiría a la IA aplicar reglas predefinidas para gestionar una parte de sus ahorros, frente al 36% de media.
Asimismo, el 32% podría trasladar sus ahorros a una plataforma predominantemente automatizada durante los próximos 12 meses, frente al 27% en los otros países analizados.
La confianza sigue siendo el requisito clave
Pese a esta mayor predisposición hacia la tecnología, los ahorradores españoles mantienen una serie de exigencias antes de delegar la gestión de sus recursos.
La solvencia financiera y las garantías de la plataforma son el principal factor de confianza, señalado por el 34% de los encuestados. Le siguen la transparencia en las comisiones, con un 32%, y disponer de información clara sobre los ahorros y las inversiones, con un 26%.
Los datos dibujan así un mercado en el que la digitalización y la IA ganan aceptación, pero donde la confianza, la transparencia y el asesoramiento siguen teniendo un peso relevante en las decisiones de ahorro.