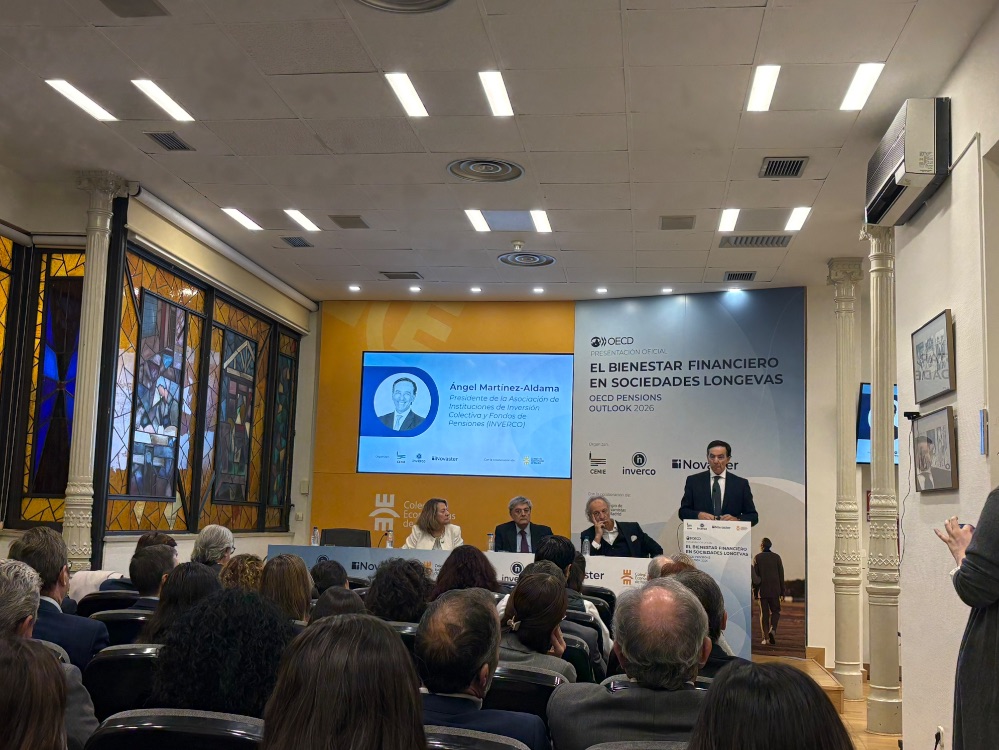
V.M.Z. – El envejecimiento de la población y el aumento de la esperanza de vida obligan a revisar cómo se financia la jubilación y qué instrumentos permiten garantizar el bienestar económico durante esta etapa. Esta es una de las principales conclusiones que deja la presentación en España del informe OECD Pensions Outlook 2026, celebrada este lunes, 16 de noviembre, en el Colegio de Economistas de Madrid, bajo el título ‘El bienestar financiero en sociedades longevas’.
El encuentro, organizado por el Centro Internacional sobre el Envejecimiento (CENIE), Inverco y Novaster, con la colaboración de la OCDE, ha reunido a representantes institucionales, expertos del ámbito económico y asegurador y especialistas en previsión social para analizar los desafíos que plantea la longevidad y el papel del ahorro complementario en la protección financiera de los ciudadanos.
El informe, elaborado por la Organización para la Cooperación y el Desarrollo Económicos (OCDE), parte de una pregunta fundamental: ¿estamos ahorrando lo suficiente para la jubilación? Su diagnóstico apunta a que, pese al crecimiento de los activos destinados a financiar las pensiones, una parte importante de los trabajadores necesitará incrementar sus aportaciones para alcanzar sus objetivos de ingresos durante la jubilación.
En la apertura institucional participaron Amelia Pérez Zabaleta, decana-presidenta del Colegio de Economistas de Madrid; Juan Martín, director del CENIE; Ángel Martínez-Aldama, presidente de Inverco, y Diego Valero, presidente de Novaster.
Los participantes coincidieron en que la longevidad constituye uno de los grandes logros sociales, pero también exige adaptar los sistemas de protección, el mercado laboral y los mecanismos de ahorro. El bienestar financiero, señalaron, no debe medirse exclusivamente por el patrimonio acumulado o los ingresos disponibles, sino también por la capacidad de afrontar los gastos cotidianos, responder ante imprevistos y mantener la autonomía económica.
78 billones de dólares en activos de pensiones, pero con importantes desigualdades
La presentación de las principales conclusiones del informe corrió a cargo de Pablo Antolín, responsable de Pensiones y Seguros de la OCDE. El experto destacó que los activos de los sistemas de pensiones respaldados por activos alcanzaron los 78 billones de dólares al cierre de 2025 en los países de la organización, equivalentes al 106% de su PIB agregado.
Esta cifra refleja un crecimiento del 11,3% durante 2025 y multiplica por 4,6 el patrimonio gestionado en 2001. Sin embargo, el incremento de los activos no garantiza por sí mismo que los ciudadanos dispongan de ingresos suficientes durante la jubilación.
El informe constata importantes diferencias entre países en función del desarrollo de sus sistemas de capitalización, el nivel de participación de los trabajadores y el volumen de las aportaciones. Ocho países de la OCDE cuentan con activos de pensiones superiores a su PIB, mientras que en otros 17 representan menos del 20% de su producto interior bruto.
España se encuentra entre los países con menor desarrollo relativo de los sistemas de pensiones respaldados por activos. Durante su intervención, Antolín recordó que el sistema de reparto proporciona una parte importante de la cobertura de jubilación, pero subrayó la necesidad de desarrollar mecanismos complementarios de capitalización.
El análisis de la OCDE revela que 37 de los 38 países estudiados presentan una brecha de aportaciones: es decir, sus trabajadores necesitan realizar contribuciones adicionales a las pensiones obligatorias para alcanzar sus objetivos de ingresos durante la jubilación.
Las diferencias también afectan a los colectivos profesionales. Los trabajadores autónomos presentan mayores carencias de ahorro que los asalariados en 31 de los 41 países analizados. Asimismo, las mujeres afrontan una brecha superior a la de los hombres en 17 países.
España necesita ampliar la cobertura del ahorro complementario
Uno de los aspectos que centró el debate fue la limitada implantación de los planes de pensiones de empleo en España. Antolín señaló que el país presenta una situación particular: aunque el sistema público ofrece una cobertura elevada para los trabajadores con ingresos medios, persisten importantes brechas de ahorro entre los autónomos y las rentas más altas.
El responsable de Pensiones y Seguros de la OCDE también llamó la atención sobre el reducido volumen de las aportaciones a los planes existentes. Según los datos expuestos durante la presentación, el 68% de las cuentas de planes de pensiones en España recibe aportaciones inferiores a 900 euros anuales.
Por su parte, Ángel Martínez-Aldama, presidente de Inverco, defendió la necesidad de impulsar los planes de pensiones de empleo y planteó la adscripción automática (auto-enrolment) como una de las principales herramientas para ampliar su cobertura.
Este mecanismo consiste en incorporar automáticamente a los trabajadores a un plan de pensiones promovido por su empresa, aunque conservando la posibilidad de abandonar voluntariamente el sistema. De esta manera, el ahorro deja de depender exclusivamente de una decisión individual y se facilita la participación de quienes, por falta de información, capacidad económica o dificultades para planificar a largo plazo, no suelen iniciar aportaciones.
Martínez-Aldama recordó que el Reino Unido constituye uno de los principales ejemplos de aplicación de este modelo desde 2012, aunque también existen experiencias en otros países europeos.
El presidente de Inverco defendió que España debe desarrollar un modelo adaptado a las características de su mercado laboral, con tres objetivos: ampliar significativamente la cobertura de los planes de empleo, fomentar progresivamente las aportaciones y establecer un marco estable de incentivos que genere confianza entre trabajadores y empresas.
Asimismo, destacó la doble contribución de estos instrumentos: mejorar los ingresos de los ciudadanos durante la jubilación y movilizar ahorro a largo plazo para financiar la economía productiva. En este sentido, expuso estimaciones de Inverco según las cuales una aportación del 1% del salario de los trabajadores mediante un sistema de adscripción automática podría generar un patrimonio de alrededor de 75.000 millones de euros en diez años.
Asesoramiento financiero, inversión y fiscalidad: las otras claves de la OCDE
Más allá de incrementar las aportaciones, el OECD Pensions Outlook 2026 identifica otros tres ámbitos fundamentales para mejorar los resultados de los sistemas de capitalización: el asesoramiento financiero, la gestión de las inversiones y la fiscalidad de las prestaciones.
En materia de asesoramiento, Antolín subrayó que disponer de información y orientación adecuada permite a los ciudadanos tomar mejores decisiones sobre cuánto ahorrar, cómo invertir y cómo utilizar los recursos acumulados durante la jubilación.
No obstante, advirtió de que las medidas destinadas a mejorar la calidad del asesoramiento deben garantizar también su accesibilidad. Un exceso de requisitos regulatorios o un incremento de los costes podría limitar el acceso de los ciudadanos con menores ingresos a estos servicios.
El informe también analiza cómo los fondos de pensiones y las aseguradoras incorporan los riesgos relacionados con la sostenibilidad en sus decisiones de inversión. De las 53 jurisdicciones examinadas, 41 cuentan con requisitos para que los inversores del sector de pensiones o seguros integren estos riesgos en sus procesos de inversión y gestión.
La OCDE considera necesario avanzar hacia una mayor armonización regulatoria y mejorar la transparencia de la información, sin perder de vista que la prioridad de los gestores debe ser obtener rendimientos adecuados para cumplir los compromisos de jubilación con sus partícipes y beneficiarios.
Por último, el documento aborda el tratamiento fiscal de las prestaciones de los planes de pensiones en caso de fallecimiento. La organización advierte de que determinados incentivos fiscales pueden favorecer que los recursos acumulados se utilicen como instrumento de transmisión patrimonial, en lugar de destinarse a financiar los ingresos durante la jubilación. Por ello, recomienda que los sistemas tributarios mantengan la coherencia con el objetivo principal de estos instrumentos: proporcionar seguridad económica durante la etapa de retiro.
El bienestar financiero como reto de las sociedades longevas
La jornada también abordó las implicaciones sociales y económicas del envejecimiento. Los participantes coincidieron en que la planificación financiera para la jubilación debe comenzar mucho antes de abandonar el mercado laboral y tener en cuenta las distintas circunstancias personales y profesionales.
El encuentro contó con dos mesas de debate. La primera, dedicada al bienestar financiero en sociedades longevas, abordó cuestiones como la suficiencia de las pensiones, la desigualdad, la capacidad de ahorro y la autonomía económica. En ella participaron especialistas como Esther Gordo, directora de la División de Análisis Económico de la AIReF; Sara Villodre, presidenta del Consejo de la Juventud de España, y Mercedes Ayuso, catedrática de Estadística Actuarial de la Universidad de Barcelona.
La segunda mesa se centró en la adscripción automática y los planes de pensiones de empleo, con especial atención a las experiencias internacionales y a las posibilidades de adaptar estos mecanismos al mercado laboral español.
La principal conclusión de la jornada fue que el reto de las pensiones no consiste únicamente en garantizar la sostenibilidad financiera de los sistemas públicos, sino también en conseguir que los ciudadanos dispongan de recursos suficientes para mantener su autonomía económica durante una vida cada vez más larga.
Como defendió la OCDE, aumentar la participación en los sistemas de ahorro complementario, mejorar las aportaciones y facilitar decisiones financieras adecuadas serán elementos esenciales para afrontar este desafío.