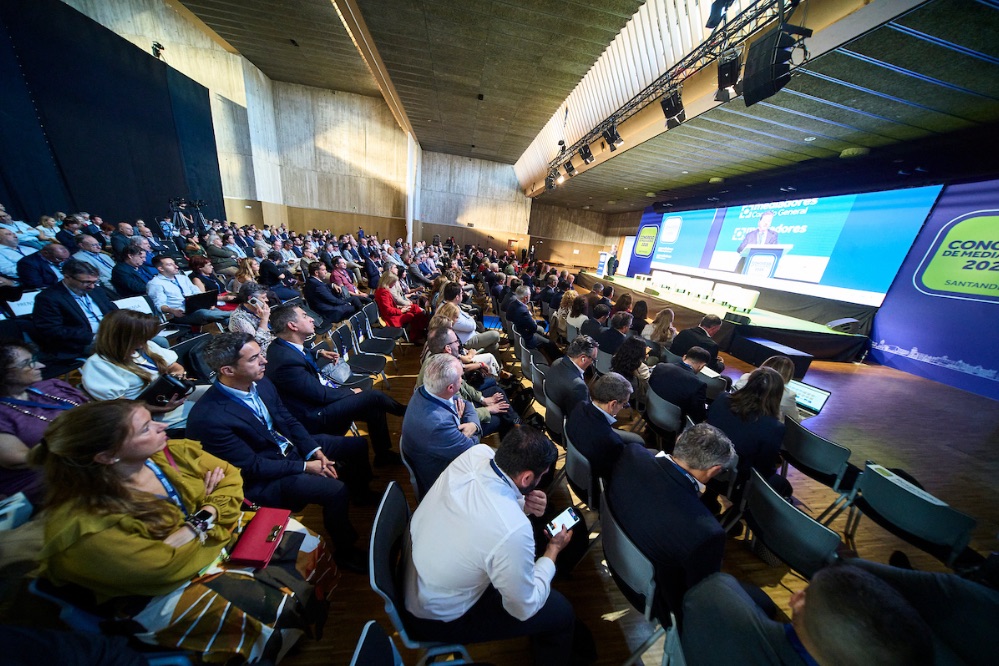
V.M.Z.- La relación entre banca-seguros y mediación volvió a ocupar el centro del debate durante el Congreso de Mediadores de Seguros de España 2026. La mesa redonda, protagonizada por Álvaro Urrutia, presidente de AMAEF; José Luis Carrera, abogado y asesor jurídico de colegios de mediadores; y Juan Manuel Sánchez-Albornoz, presidente del Consello Galego de Colegios de Mediadores de Seguros, abordó algunos de los asuntos que generan mayor controversia entre ambos modelos de distribución.
Ventas vinculadas y combinadas, primas únicas, incentivos, protección del consumidor, tratamiento de datos, formación y litigiosidad fueron algunos de los asuntos que pusieron sobre la mesa dos posiciones diferentes, aunque también coincidieron en la necesidad de combatir las malas prácticas y mejorar la transparencia del sector.
Ventas vinculadas y combinadas: el principal punto de fricción
José Luis Carrera, abogado y asesor jurídico de colegios de mediadores, abrió el debate poniendo el foco en la diferencia entre venta vinculada y venta combinada en operaciones de financiación.
A su juicio, el problema aparece cuando una operación que formalmente se presenta como venta combinada genera en el consumidor la percepción de que la contratación del seguro es necesaria para obtener la financiación o conseguir determinadas condiciones.
Carrera cuestionó que, en determinadas operaciones, el seguro pueda convertirse en un producto residual dentro de la financiación y defendió que el cliente debe poder decidir libremente qué cobertura necesita y dónde contratarla.
Frente a esta posición, Álvaro Urrutia, presidente de AMAEF, defendió la coexistencia de los distintos canales de distribución y subrayó que la asociación que representa apuesta por tres principios: libertad de contratación, transparencia y libre competencia.
Urrutia sostuvo que la bancaseguros constituye una realidad consolidada dentro del mercado español y que su cuota demuestra la convivencia entre diferentes modelos de distribución.
El presidente de AMAEF rechazó, no obstante, cualquier mala práctica. “Las malas prácticas son un elemento que no beneficia a nadie. Deteriora el seguro para todo el mundo”, afirmó.
El cliente, en el centro del debate
La protección del consumidor fue uno de los puntos de coincidencia entre los participantes, aunque con diferentes interpretaciones sobre dónde se encuentran los principales riesgos.
Carrera puso el acento en determinadas prácticas comerciales y en los incentivos que pueden recibir los empleados de las entidades financieras para alcanzar objetivos de venta de seguros. A su juicio, estas dinámicas pueden generar situaciones en las que el seguro se ofrece al cliente como una parte prácticamente inseparable de la financiación.
Urrutia defendió, por su parte, que una mala venta tampoco interesa a las propias entidades financieras porque puede deteriorar la relación a largo plazo con el cliente.
El presidente de AMAEF insistió en que el seguro debe contribuir a fidelizar al cliente y que una experiencia negativa puede terminar perjudicando a la propia entidad financiera.
Ambos planteamientos confluyeron en una idea: el cliente debe comprender qué está contratando y disponer de libertad real para decidir.
La polémica de las primas únicas
Las primas únicas en los seguros de vida vinculados a operaciones de financiación protagonizaron otro de los momentos de mayor intensidad del debate.
Carrera recordó la reciente jurisprudencia del Tribunal Supremo sobre este tipo de productos y destacó el recorrido que han tenido las reclamaciones promovidas desde los colegios de mediadores.
El abogado puso en valor el papel desempeñado por el Colegio de Mediadores de Seguros de Zaragoza y el Consejo General en la difusión de información sobre estos casos y animó a los mediadores a denunciar las prácticas que consideren abusivas.
A su juicio, el proceso demuestra que la actuación de los colegios y la persistencia de los consumidores pueden contribuir a modificar determinadas prácticas del mercado.
Urrutia coincidió en que el caso analizado por el Tribunal Supremo reunía elementos que la normativa considera incompatibles con las buenas prácticas, aunque defendió la necesidad de poner los casos concretos en contexto.
El presidente de AMAEF explicó que la asociación encargó un análisis sobre la litigiosidad de la bancaseguros durante los últimos diez años. Según los datos expuestos durante la mesa, el estudio identificó aproximadamente 150 sentencias, de las que unas 50 habrían dado la razón a la banca-seguros y alrededor de 100 a los clientes, frente a un volumen aproximado de 200 millones de operaciones en ese periodo.
El tratamiento de los datos abre un nuevo frente
El uso de los datos de los clientes se convirtió en otro de los grandes asuntos del debate. Juan Manuel Sánchez-Albornoz, presidente del Consello Galego de Colegios de Mediadores de Seguros, advirtió sobre el potencial de las entidades financieras para utilizar la información generada por la actividad bancaria con fines comerciales.
El riesgo, según planteó, aumenta con la inteligencia artificial y con la capacidad de analizar grandes volúmenes de información. Especialmente sensible sería la utilización de datos que puedan revelar información sobre la salud o los hábitos de consumo del cliente y que pudieran terminar condicionando el acceso a determinados seguros.
Sánchez-Albornoz alertó de que esta asimetría informativa podría generar situaciones de discriminación, al disponer las entidades financieras de información que no tienen otros distribuidores.
Urrutia defendió que “el dueño del dato es el cliente” y que este debe conservar el control sobre el uso de su información, incluido su derecho a retirar el consentimiento.
El presidente de AMAEF diferenció entre las ofertas genéricas y aquellas comunicaciones comerciales personalizadas que utilizan datos concretos del cliente. En este último caso, defendió la necesidad de respetar las condiciones establecidas para el consentimiento y su revocación.
Formación: otra cuestión pendiente
La capacitación de los profesionales que distribuyen seguros también generó discrepancias. Sánchez-Albornoz cuestionó que la formación pueda convertirse en un mero requisito formal y defendió una preparación efectiva que permita al profesional comprender realmente los productos que comercializa.
Urrutia sostuvo que las redes bancarias están sometidas a diferentes exigencias formativas y recordó que sus profesionales deben cumplir los requisitos correspondientes a la normativa financiera, hipotecaria y aseguradora.
No obstante, ambos participantes coincidieron en la importancia de que cualquier persona que intervenga en la distribución conozca suficientemente el producto para poder explicárselo al cliente.
En este punto apareció uno de los conceptos recurrentes del debate: el “gap de expectativas”, es decir, la distancia entre lo que el consumidor cree que está contratando y lo que realmente cubre la póliza.
Urrutia señaló que cerrar esa brecha constituye una responsabilidad de todos los distribuidores, ya sean agentes, corredores o operadores de bancaseguros.
La inteligencia artificial elevará el nivel de exigencia
La llegada de la inteligencia artificial también fue analizada como un factor que puede transformar la relación entre cliente y mediador.
Para Urrutia, la IA permitirá al consumidor contrastar con mayor facilidad la información que recibe de los distribuidores, lo que elevará el nivel de exigencia y obligará a los profesionales a aportar un mayor valor añadido.
El reto no consiste únicamente en vender una póliza, sino en explicar qué cubre, qué límites tiene y en qué situaciones puede no responder.
En este contexto, la labor de asesoramiento adquiere una importancia creciente, especialmente en productos complejos.
Los tribunales como vía frente a las malas prácticas
Carrera defendió además una mayor implicación de los colegios de mediadores ante los casos de malas prácticas que puedan afectar a los consumidores.
A su juicio, la experiencia de las reclamaciones relacionadas con determinados seguros de vida vinculados a financiación demuestra que la actuación coordinada puede producir resultados y contribuir incluso a mejorar la cultura financiera de los consumidores.
El abogado animó a los mediadores a documentar y canalizar los casos a través de sus colegios para evitar que las situaciones irregulares queden reducidas a reclamaciones individuales.
Más allá de las diferencias, una llamada a la colaboración
Pese a la tensión en algunos momentos del debate, Urrutia reivindicó la necesidad de tender puentes entre los diferentes modelos de distribución.
El presidente de AMAEF defendió que agentes, corredores y operadores de bancaseguros comparten desafíos como la necesidad de aumentar la confianza en el seguro, mejorar la transparencia y conseguir una mayor protección de los ciudadanos.
La mesa concluyó con un mensaje compartido: las malas prácticas perjudican al conjunto del sector, con independencia del canal en el que se produzcan.
Banca-seguros y mediación mantienen diferencias importantes sobre determinadas prácticas comerciales, pero también comparten un objetivo: aumentar la confianza del consumidor y conseguir que el seguro tenga un mayor peso en la protección de las familias y en la economía española.
El debate dejó así sobre la mesa una cuestión que seguirá marcando la evolución de la distribución aseguradora: cómo garantizar la libertad de elección y la protección del cliente en un mercado en el que conviven modelos cada vez más tecnológicos, más basados en datos y con una creciente capacidad de personalización.