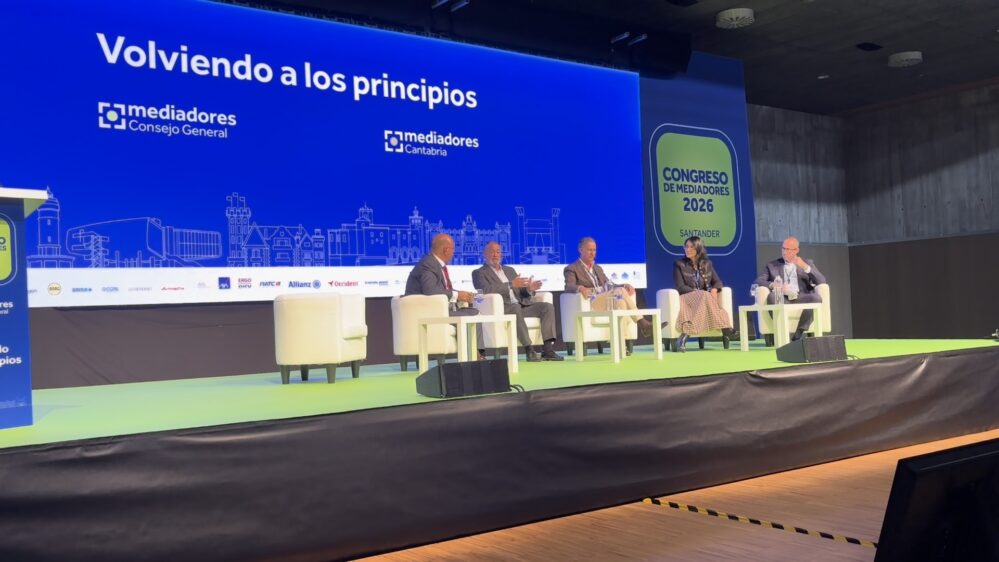
V.M.Z. – Los agentes de seguros quieren dejar atrás cualquier debate sobre si su actividad debe entenderse como la de un empleado de una compañía. La conclusión de la mesa “Agentes: empresarios o empleados”, celebrada en el Congreso de Mediadores 2026, fue prácticamente unánime: el agente es un empresario y debe asumir como tal la responsabilidad sobre su negocio.
En el debate participaron Rafael Cabello, director de Cavar Asesores, como moderador; Carmen González, directora general Comercial de Allianz; Francisco García-Moreno, socio de Holding Mastery & Silvan; Santiago Gómez, director Comercial y Territorial de FIATC; y David García Ayuso, director de Seguros Pedroches.
La conversación abordó la relación entre agentes y compañías, el grado de autonomía de las agencias, la formación y el cumplimiento normativo, la incorporación de tecnología e inteligencia artificial, las integraciones de carteras y la responsabilidad civil profesional.
El agente, empresario y socio de negocio
Carmen González, directora general Comercial de Allianz, fue tajante al definir el papel del agente: “Empresario 100%”. A su juicio, las compañías deben considerar a los agentes como socios de negocio con un objetivo común: prestar servicio al cliente.
La directiva defendió que el debate no debería centrarse en si el agente es empleado o empresario, sino en si realmente quiere asumir las responsabilidades que implica desarrollar una actividad empresarial.
En la misma línea, Francisco García-Moreno, socio de Holding Mastery & Silvan, reivindicó la evolución de la figura del agente desde el tradicional vendedor de seguros hasta un profesional capaz de gestionar y dirigir un negocio.
“Un agente no es menos que un corredor”, subrayó García-Moreno, defendiendo que la diferencia entre ambas figuras no debe plantearse en términos de superioridad, sino de modelo de distribución.
Por su parte, David García Ayuso, director de Seguros Pedroches, señaló que el salto de una agencia hacia una estructura empresarial se produce cuando existe organización, rentabilidad, procesos, un plan de negocio y capacidad para liderar equipos.
Compañía y agente: una relación de corresponsabilidad
Uno de los principales debates de la mesa fue el grado de autonomía de los agentes respecto de las compañías. David García Ayuso defendió una relación basada en la corresponsabilidad. La aseguradora aporta estrategia, producto, suscripción, marca y solvencia, mientras que la agencia aporta organización, conocimiento del cliente, proximidad, asesoramiento y ejecución local.
El objetivo, apuntó, debe ser que ambas partes trabajen en la misma dirección.
Santiago Gómez, director Comercial y Territorial de FIATC, coincidió en la necesidad de mantener ese equilibrio y destacó la importancia del diálogo entre las compañías y sus redes de agentes.
En este sentido, los participantes valoraron positivamente las asociaciones y órganos de diálogo entre agentes y aseguradoras, al permitir trasladar necesidades, propuestas y problemas que surgen en el día a día.
Más autonomía para las agencias
La reivindicación de una mayor autonomía estuvo presente durante buena parte del debate. García-Moreno alertó del riesgo de aplicar un modelo de “café para todos” que no tenga en cuenta las diferencias entre agencias.
Las necesidades de una agencia pequeña y especializada no tienen por qué ser las mismas que las de una organización con una gran estructura y numerosos empleados. Por ello, reclamó un acompañamiento más personalizado y adaptado al nivel de desarrollo de cada negocio.
La tecnología puede contribuir precisamente a esta diferenciación. Los agentes con mayores capacidades de inversión pueden desarrollar herramientas propias, mientras que otros necesitan un mayor apoyo por parte de las compañías.
Formación y cumplimiento: una responsabilidad compartida
La evolución del marco regulatorio obliga también a reforzar la responsabilidad de los agentes sobre sus propios negocios.
Carmen González defendió que las compañías tienen la obligación de facilitar información y herramientas para que sus agentes puedan cumplir con la normativa, pero subrayó que el cumplimiento es una responsabilidad compartida.
García-Moreno fue incluso más contundente al reclamar una mayor autorresponsabilidad del agente. “El desconocimiento de las leyes no exime de su cumplimiento”, recordó.
Los participantes señalaron también el papel de los colegios y asociaciones como complemento a la formación proporcionada por las compañías. Para ellos, la participación de los agentes en estas organizaciones permite salir de la visión limitada de su propia compañía y conocer otros modelos y experiencias del sector.
El reto de la tecnología y la inteligencia artificial
La transformación tecnológica fue otro de los grandes protagonistas del debate. Para Carmen González, la tecnología y la inteligencia artificial “no son una opción”. Las aseguradoras están incrementando sus inversiones para automatizar procesos, mejorar las herramientas disponibles para las redes comerciales y permitir que los agentes dediquen más tiempo a las actividades que realmente aportan valor.
La idea fue compartida por los agentes. La IA puede hacerse cargo de determinadas tareas administrativas y liberar tiempo para el asesoramiento, la especialización y la relación con el cliente.
Pero la transformación tecnológica también plantea una reivindicación: que las herramientas estén a la altura de las necesidades de las agencias.
García-Moreno puso como ejemplo la diferencia de tiempos que puede existir entre canales para realizar una cotización. A su juicio, no resulta razonable que un agente pueda tardar varios minutos en realizar una operación que otro canal puede completar en segundos.
Por ello, reclamó que la evolución tecnológica permita competir en igualdad de condiciones y que las agencias que estén preparadas para avanzar puedan hacerlo sin quedar limitadas por soluciones excesivamente homogéneas.
Especialización para aportar más valor
La agencia del futuro será, según los participantes, más tecnológica pero también más especializada. Carmen González explicó que el objetivo de las compañías debe ser acompañar a los agentes en su evolución hacia modelos más profesionales, tecnológicos y especializados.
La oportunidad no está únicamente en vender productos obligatorios, sino en ampliar la relación con el cliente hacia ámbitos como los seguros de empresas, inversiones, protección y otros riesgos más complejos.
El agente debe pasar de ser el profesional al que se acude para contratar una póliza concreta a convertirse en un verdadero asesor de riesgos.
Integraciones: crecer sin perder al cliente
La concentración también está llegando al canal agencial. Las fusiones, adquisiciones e integraciones de pequeñas agencias en estructuras de mayor tamaño pueden ser una vía para garantizar la continuidad de determinados negocios.
David García Ayuso explicó que algunas compañías están identificando agencias con poco volumen o escaso desarrollo comercial que podrían beneficiarse de integrarse en organizaciones con mayor estructura.
Sin embargo, los participantes insistieron en que no existe un único modelo válido.
Carmen González señaló que el tamaño no debe convertirse en el único criterio para determinar el futuro de una agencia. Lo fundamental es disponer de un plan de negocio y definir cómo evolucionará la organización.
La sucesión es otro factor determinante. Las alternativas pueden pasar por un sucesor dentro de la familia, un profesional procedente de la propia agencia o una persona que llegue desde fuera del sector.
En todos los casos, la prioridad debe ser garantizar la continuidad del negocio y, especialmente, preservar la relación con los clientes.
Responsabilidad civil profesional
La responsabilidad del agente también ocupó una parte relevante del debate. Los participantes defendieron la conveniencia de que las agencias cuenten con una póliza de responsabilidad civil profesional que las proteja ante posibles errores o reclamaciones.
Carmen González destacó que una mala praxis puede generar responsabilidades que no necesariamente queden cubiertas por la compañía.
Santiago Gómez insistió en que la responsabilidad debe asumirse desde una perspectiva empresarial: quien dirige una agencia debe conocer los riesgos de su actividad y protegerse adecuadamente.
La contratación de una RC profesional se planteó así como una herramienta de protección del propio empresario, especialmente cuando la agencia cuenta con empleados o colaboradores.
El agente del futuro: tecnología, especialización y cercanía
La mesa terminó definiendo las características que, a juicio de los participantes, tendrá el agente del futuro.
Para Carmen González, será un empresario que crezca junto a una compañía con la que comparta visión, objetivos y ambición, construyendo una relación que permita generar más valor para el cliente.
Santiago Gómez, director Comercial y Territorial de FIATC, resumió el futuro del agente en dos conceptos: “excelencia y acompañamiento”.
David García Ayuso añadió la necesidad de avanzar hacia una figura mucho más tecnológica y especializada, sin perder el componente humano que diferencia a la mediación.
Y Francisco García-Moreno reclamó que el cliente perciba claramente qué aporta el agente frente a otros canales de distribución.
La conclusión fue compartida por toda la mesa: el futuro del canal agencial no pasa por elegir entre tecnología y cercanía, sino por combinar ambas capacidades. El agente deberá utilizar la tecnología para ser más eficiente, especializarse para aportar más valor y mantener la relación personal que constituye una de sus principales ventajas competitivas.