V.M.Z. – Las aseguradoras apuestan por la reparación, pero mantienen la indemnización para adaptarse a las preferencias del cliente. La escasez de reparadores y el aumento de los fenómenos meteorológicos extremos son los principales retos del modelo.
El seguro de hogar está evolucionando desde un modelo basado principalmente en la indemnización hacia otro en el que la prestación de servicios y la reparación del siniestro adquieren cada vez mayor protagonismo. Sin embargo, las compañías coinciden en que indemnización y reparación no son modelos excluyentes y que el futuro pasa por ofrecer al asegurado diferentes alternativas en función del tipo de siniestro y de sus preferencias.
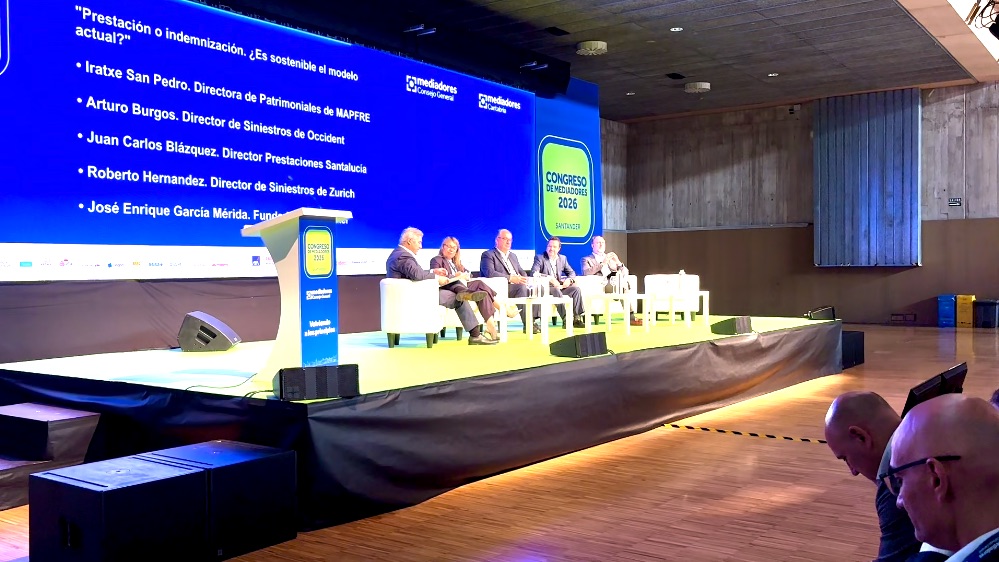
Así se puso de manifiesto en la mesa redonda ‘Prestación o indemnización. ¿Es sostenible el modelo actual?’, celebrada en el marco del Congreso de Mediadores 2026, en la que participaron Iratxe San Pedro, directora de Patrimoniales de Mapfre; Arturo Burgos, director de Siniestros de Occident; Juan Carlos Blázquez, director de Prestaciones de Santalucía; Roberto Hernández, director de Siniestros de Zurich; y José Enrique García Mérida, fundador de GSF Broker, como moderador.
Del cheque a la solución
El debate partió de la transformación que ha experimentado el seguro en las últimas décadas. Como explicó José Enrique García Mérida, fundador de GSF Broker y moderador de la mesa, el seguro ha pasado de ser entendido como una “promesa de pago” a convertirse en una “promesa de solución”.
Iratxe San Pedro, directora de Patrimoniales de Mapfre, señaló que el cliente ya no quiere asumir necesariamente la coordinación de profesionales y gremios después de un siniestro. “Lo que nos pide es una solución que permita revertir la situación en la que se encuentra”, explicó.
Mapfre gestiona más de dos millones de siniestros de hogar al año y, según San Pedro, la experiencia demuestra que existe una clara demanda de reparación. No obstante, también hay asegurados que prefieren elegir al profesional y recibir una indemnización.
Por ello, la directiva de Mapfre defendió la convivencia de ambos modelos. “Los dos modelos son compatibles”, afirmó, aunque puso en valor el papel del reparador como parte de una gestión cualificada del siniestro.
La reparación mejora la experiencia del cliente
La apuesta por la reparación de siniestros de hogar fue compartida por los representantes de las aseguradoras participantes. Arturo Burgos, director de Siniestros de Occident, explicó que la compañía apuesta por la reparación porque permite mejorar la satisfacción del cliente y asumir desde la aseguradora la coordinación de los profesionales y el control de la calidad del trabajo.
La compañía dispone de una red de reparadores con amplia cobertura geográfica y equipos especializados para gestionar estas intervenciones.
También Juan Carlos Blázquez, director de Prestaciones de Santalucía, destacó el peso que tiene actualmente este modelo. La compañía prevé cerrar el ejercicio con alrededor de 1,7 millones de reparaciones realizadas.
No obstante, Blázquez insistió en que el cliente debe mantener la capacidad de elegir entre reparación e indemnización. “Se trata de ver qué es lo que quiere el cliente y, en función de eso, actuar de una manera o de otra”, señaló.
Roberto Hernández, director de Siniestros de Zurich, incidió en esta transformación del seguro: “Estamos en una evolución de no pensar en el coste medio como la variable que ha dirigido los equipos de siniestros, sino en cómo vamos a completar una prestación de servicio completa”.
Durante la mesa se puso además sobre la mesa un dato que evidencia el avance de este modelo: el 53% de los siniestros de hogar se resuelven mediante reparación, según datos de 2025 citados durante el encuentro.
El gran problema: encontrar reparadores
El crecimiento de la reparación plantea, sin embargo, un importante desafío para las aseguradoras: disponer de una red suficiente de profesionales cualificados.
El seguro de hogar gestionó en 2024 alrededor de 8,4 millones de siniestros, con un coste total de unos 3.246 millones de euros. Los daños por agua concentraron aproximadamente 3,4 millones de casos, con un coste cercano a los 1.500 millones de euros.
A esta elevada actividad se suma el envejecimiento de las redes de profesionales, la falta de relevo generacional y el incremento de la demanda derivado del crecimiento de la población. Todo ello se ve agravado por el aumento de la frecuencia e intensidad de los fenómenos meteorológicos extremos.
Iratxe San Pedro, directora de Patrimoniales de Mapfre, explicó que las compañías están trabajando en la monitorización y dimensionamiento de sus redes, además de impulsar la captación y formación de nuevos profesionales.
La directiva destacó también la colaboración con centros de Formación Profesional y el papel de Fundación MAPFRE en la formación de nuevos reparadores.
Para Juan Carlos Blázquez, director de Prestaciones de Santalucía, el reparador se ha convertido en “un bien escaso”. El sector ha pasado, en su opinión, de poder elegir a los profesionales a encontrarse con una situación en la que “el reparador nos elige a nosotros”.
Por ello, planteó la necesidad de que el sector asegurador se implique en la formación y captación de talento para garantizar la capacidad de respuesta futura.
Más servicios sin aumentar necesariamente el coste
Otra de las cuestiones abordadas fue el impacto económico de ofrecer al cliente una mayor rapidez, personalización y capacidad de elección.
Para Iratxe San Pedro, directora de Patrimoniales de Mapfre, una mayor expectativa del asegurado no implica necesariamente un incremento del coste del siniestro. Una gestión eficiente, una buena comunicación y una reparación correcta a la primera pueden incluso reducir los costes operativos.
Juan Carlos Blázquez, director de Prestaciones de Santalucía, puso el foco en la necesidad de ganar eficiencia en un contexto marcado por el incremento de los costes de construcción y la presión sobre los ratios combinados.
La tecnología será fundamental para conseguirlo. El objetivo será automatizar aquellas tareas que no aportan valor y dedicar los recursos humanos a las actividades en las que realmente son necesarios.
La inteligencia artificial gana terreno en los siniestros
La inteligencia artificial en la gestión de siniestros fue otro de los asuntos destacados durante la mesa. Según los datos citados durante el encuentro, un estudio realizado en 2025 entre 30 entidades que representaban el 77% del mercado multirriesgo de hogar señalaba que el 57% ya utilizaba inteligencia artificial en la gestión de siniestros.
Entre las aplicaciones más habituales se encontraban la detección del fraude, la apertura y clasificación de siniestros y la comunicación con el cliente. Además, una de cada cuatro entidades estaba implantando algoritmos para optimizar la asignación de reparadores.
Iratxe San Pedro, directora de Patrimoniales de Mapfre, defendió que la IA no debe plantearse como un sustituto del tramitador, sino como una herramienta para liberar tiempo de las tareas administrativas y permitir que los profesionales se concentren en la atención al cliente y en los expedientes más complejos.
El mediador seguirá siendo clave
La digitalización de la gestión de siniestros no supondrá la desaparición del papel del mediador de seguros. Al contrario, los participantes destacaron su importancia especialmente cuando un expediente se complica o las expectativas del asegurado no coinciden con la solución inicialmente planteada.
Roberto Hernández, director de Siniestros de Zurich, subrayó que las compañías deben proporcionar al mediador información sobre aquellos siniestros que presentan dificultades para que pueda anticiparse a las posibles reclamaciones del cliente.
Arturo Burgos, director de Siniestros de Occident, defendió la colaboración entre compañías y mediadores para conseguir una mejor experiencia de cliente.
Prevención: el siguiente paso
La mesa concluyó mirando hacia los próximos años. Entre los principales retos aparecen el aumento de los fenómenos meteorológicos extremos, la gestión de picos de siniestralidad y la dificultad para mantener redes de reparadores suficientemente capilares.
Pero el sector también identifica una oportunidad: avanzar hacia un modelo basado en la prevención de siniestros.
Los datos generados durante la gestión de los riesgos permitirán anticipar problemas, enviar alertas y ofrecer servicios preventivos que reduzcan la frecuencia de los siniestros.
En este escenario, el futuro del seguro de hogar no parece estar en elegir entre prestación o indemnización, sino en combinar ambos modelos y ofrecer una respuesta cada vez más personalizada, eficiente y preventiva.